
Обобщающие показатели анализа
В процессе сбора данных получают информацию о значениях тех или иных признаков, характеризующих каждую единицу, каждый элемент исследуемого процесса или явления (совокупности). Эта информация, как правило, представлена в виде показателей. Обобщающие показатели могут быть абсолютными, относительными и средними. Многообразная характеристика всех сторон исследуемых экономических процессов и явлений может быть дана лишь c помощью всех видов обобщающих показателей. Вместе c тем, каждый вид показателей имеет определенное значение и занимает важное место в аналитическом процессе.
Абсолютные показатели характеризуют численность, объем (размер) изучаемого процесса. Они всегда имеют какую-нибудь единицу измерения: натуральную, условно-натуральную, стоимостную (денежную).
Натуральные единицы измерения применяют в тех случаях, когда единица измерения соответствует потребительским свойствам продукта. Например, производство ткани оценивается в метрах, сельскохозяйственной продукции - в центнерах и тоннах и т.д.
Натуральные показатели могут быть и составными. Например, отработанное рабочими и служащими время учитывается в человеко-днях и человеко-часах, а грузооборот автотранспорта - в тонно-километрах и т.д.
Следует также отметить, что абсолютные показатели получают или непосредственным подсчетом собранных данных, или расчетным путем.
Расчетным абсолютным показателем, например, является абсолютное отклонение. Это разница между двумя абсолютными одноименными показателями:
± DП = П1 - П0 (3)
где П1 - значение абсолютного показателя в отчетном периоде;
П0 - значение абсолютного показателя в базисном периоде;
DП - абсолютное отклонение (изменение) показателя.
Относительные величины применяются в разных видах анализа, в зависимости от конкретной экономической задачи, они облегчают процесс финансового анализа. В зависимости от поставленной аналитической задачи могут использоваться разные виды относительных величин.
Относительные величины динамики, которые характеризуют изменение процесса во времени и показывают, во сколько раз увеличился (уменьшился) уровень изучаемого показателя по сравнению c предыдущим периодом времени. Относительные величины динамики могут исчисляться в долях единицы (коэффициентах), когда сравниваемая величина делится на базу сравнения. Если мы умножим полученный коэффициент в долях единицы на 100%, то получим результат сопоставления в процентах.
Коэффициент динамики (в долях единицы) (4)

Темп роста х 100% (в процентах) (5)
где П1 - значение показателя в отчетном периоде;
П0 - значение показателя в базисном периоде.
В процессе финансового анализа абсолютные и относительные величины должны рассматриваться во взаимосвязи, т.е. пользоваться относительными величинами нужно так, чтобы четко себе представлять, какая абсолютная величина стоит за каждым относительным показателем. Необходимо также соблюдать сопоставимость сравниваемой величины и величины, принятой за базу сравнения [9 с. 153, с. 154].
Средняя величина является важным специальным статистическим показателем, используемым для обобщения данных. Средняя величина - это показатель «середины» или «центра» исследуемых данных. Она является обобщающей характеристикой изучаемого признака в анализируемой совокупности данных и отражает типичный уровень в расчете на единицу совокупности в конкретных условиях места и времени.
Средняя арифметическая величина определяется как отношение суммы всех значений на их количество. Средняя величина обозначается Af(x) - это сокращение от Average (средняя). Чаще всего средняя величина обозначается любой буквой, но обязательно c чертой наверху. Например или .
(6)
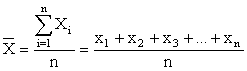
где Xi - индивидуальное значение признака каждой единицы совокупности;
n -число единиц совокупности.
В общих чертах признаками «хорошего» баланса являются:
1) валюта баланса в конце отчетного периода должна увеличиваться по сравнению c началом периода;
2) темпы прироста оборотных активов должны быть выше, чем темпы прироста внеоборотных активов;
3) собственный капитал организации должен превышать заемный и темпы его роста должны быть выше, чем темпы роста заемного капитала;
4) темпы прироста дебиторской и кредиторской задолженности должны быть примерно одинаковые;
5) доля собственных средств в оборотных активах должна быть более 10%;
6) в балансе должны отсутствовать статьи «Непокрытый убыток».
Следует отметить, что размещение средств организации имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие средства вложены в основные и оборотные активы, сколько их находится в сфере производства и в сфере обращения, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и платежеспособность организации [9 с. 126].