
Структура фондового рынка
Фондовый рынок является сложной социально-экономической и организационно-правовой системой, своеобразным механизмом взаимодействия покупателей и продавцов фондовых ценностей. Субъектами фондового рынка являются физические и юридические лица, которые осуществляют операции по купле-продаже ценных бумаг, обслуживают их оборот и расчеты по соответствующим соглашениями, то есть вступают между собой в определенные экономические отношения по поводу обращения ценных бумаг. Современные исследователи разделяют участников фондового рынка на следующие основные группы (рис. 1.5).
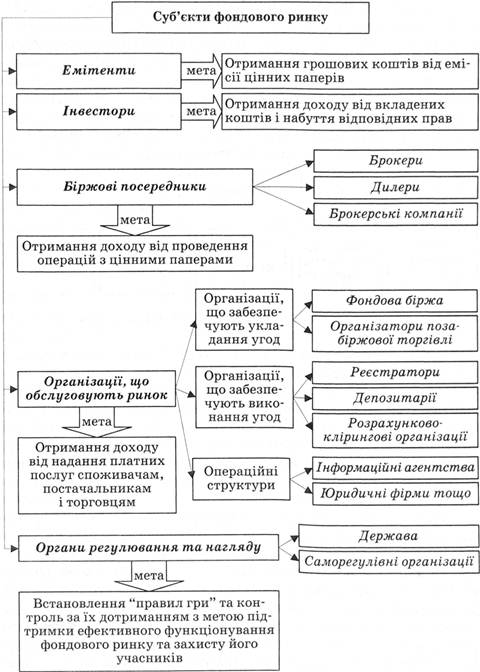
Рис. 1.5. Структурный состав субъектов фондового рынка
И. Эмитенты ценных бумаг - экономические субъекты, которые осуществляют эмиссию ценных бумаг, то есть установленную законодательством последовательность действий по их выпуска и размещения (рис. 1.6). Основными эмитентами ценных бумаг является государство (в лице уполномоченных им органов государственной власти и местного самоуправления), юридические лица (предприятия, учреждения, организации) и физические (если это предусмотрено законодательством) лица, выпускающие (эмитируют) ценные бумаги и берут на себя соответствующие обязательства перед их владельцами (инвесторами).
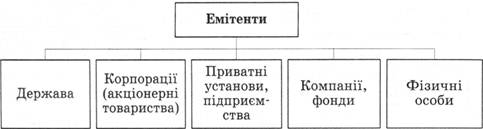
Рис. 1.6. Структурный состав эмитентов ценных бумаг
Важно учесть, что понятие эмитент и продавец ценных бумаг совпадают между собой, когда мы рассматриваем первичный фондовый рынок, и не тождественны на вторичном рынке, где происходит перепродажа ценных бумаг. Речь идет о том, что эмитенты - это первые продавцы ценных бумаг, хотя сам по себе их выпуск не обязательно сопровождается договору купли-продажи. Эмитентами, как правило, являются юридические лица, хотя некоторые виды ценных бумаг (например векселя) могут выпускать в обращение и отдельные граждане (физические лица).
Таким образом, эмитенты на рынке ценных бумаг функционируют в качестве первичных продавцов - поставщиков ценных бумаг, формирующих их предложение и спрос на деньги. Основной мотив, которым руководствуются эмитенты как участники фондового рынка, заключается в привлечении долго- или среднесрочных капиталов для финансирования своих программ . В то же время продажа ценных бумаг дает им возможность изменить форму собственности, улучшить финансовое планирование и управление финансовыми потоками, повысить мобильность и ликвидность имеющихся активов, провести секьюритизации задолженности и тому подобное.
Качество товаров (ценных бумаг), поставляемых на фондовый рынок, определяется статусом эмитента и хозяйственно-финансовыми результатами его деятельности. Например, государственные ценные бумаги, которые характеризуются низким уровнем рискованности, достаточно приемлемой доходностью и почти абсолютной ликвидностью (по отлаженной технологии торговли ), являются весьма привлекательными объектами купли-продажи. С учетом того, что государственные органы могут выступать гарантами или предоставлять разнообразные льготы по эмитированным ценным бумагам, государство в лице как национального правительства, так и местных органов власти занимает достаточно прочные позиции на фондовом рынке.
Среди финансово-кредитных учреждений лидером по выпуску ценных бумаг являются банки, характеризующиеся высокодоходной деятельностью и строгой регламентацией условий выпуска и обращения ценных бумаг со стороны центрального банка. Поэтому эмитированные ими ценные бумаги по статусу надежности занимают важное место на фондовом рынке.
Корпорации является одним из мощных генераторов предложения ценных бумаг на фондовом рынке. Предпринимательские структуры прибегают к эмиссии ценных бумаг в процессе создания акционерных обществ и формирования собственного (путем выпуска акций) и заемного (путем выпуска облигаций) капитала; решения определенных текущих задач (финансирование поглощений, уменьшение доли заемного капитала в совокупном капитале, финансирование инвестиций в производственную деятельность) и др.
Глобализация финансовых отношений приводит к усилению роли и значения международного фондового рынка, специфическим сегментом которого является рынок еврооблигаций. На этом рынке в качестве эмитентов функционируют наднациональные институты, суверенные, квазисуверенные и субсуверенных заемщики, корпорации нефинансового сектора, финансовые институты. К категории наднациональных эмитентов относятся международные финансово кредитные организации, как Всемирный банк, Международная финансовая корпорация, региональные банки реконструкции и развития , которые реализуют самые разнообразные стратеги привлечения ресурсов для финансирования соответствующих проектов. суверенных заемщиков есть отдельные государства. В качестве квазисуверенных структур обычно рассматриваются государственные или полугосударственные агентства, такие как Федеральная национальная ипотечная ассоциация, Федеральная корпорация жилищного ипотечного кредита (США), национальные агентства по экспортному страхования и тому подобное. Региональные правительства представлены на этом рынке отдельными землями, провинциями, регионами (немецкие земли, итальянские регионы, провинции Канады, Бразилии и т.д.).
II. Инвесторы - физические и юридические лица, в том числе институциональной инвесторы (инвестиционные фонды, доверительные общества, пенсионные фонды, страховые компании и т.д.), которые вкладывают (инвестируют) собственные, заемные или привлеченные средства в ценные бумаги (рис. 1.7) . Основной мотив, которым руководствуются инвесторы участники фондового рынка, связанный с временным вложением имеющихся в их распоряжении капиталов с целью сохранения и приумножения. в то же время они могут быть заинтересованы в приобретении прав, гарантированных теми или иными ценными бумагами.
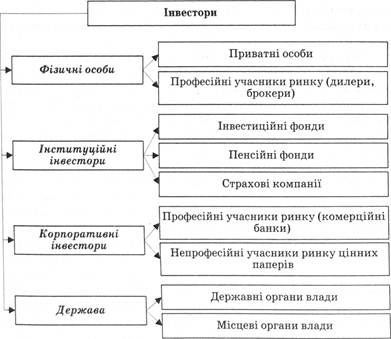
Рис. 1.7. Структурный состав инвесторов фондового рынка
Если ведущим эмитентом на рынке ценных бумаг является государство, то основными инвесторами (поставщиками капитала) на рынке ценных бумаг развитых стран - физические лица, использующие свои сбережения с целью получения дополнительных доходов. Указанные инвестиции, как правило, осуществляются при посредничестве брокерских контор или подразделений финансовых институтов, выполняющих брокерские функции. Относительно низкие инвестиционные возможности и стремление получить обязательные гарантии вложений побуждают физических лиц к диверсификации портфеля ценных бумаг путем участия в институтах совместного инвестирования (инвестиционных фондах и компаниях).
В некоторых случаях в качестве инвестора может выступать государство в лице соответствующих органов власти. Речь идет о реализации стратегических инвестиций, связанных с изменением форм собственности, стабилизацией рынка, получением доходов от вложения средств в международные рынки, диверсификации финансовых ресурсов и т.
Коммерческие банки также могут выступать в роли покупателей ценных бумаг. В то же время их значение как инвесторов на фондовых рынках неодинаковое в разных странах и зависит от особенностей национального законодательства. Например, в Германии банки имеют право осуществлять все виды операций с ценными бумагами. Поэтому они активно занимаются эмиссионной деятельностью и выходят на фондовый рынок как мощные инвесторы и посредники. В то же время в США, Канаде, Японии, где роль коммерческих банков на фондовых рынках законодательно ограничена, банки пытаются находить косвенные пути участия в инвестиционной и посреднической деятельности.
Наличие значительной прослойки представителей среднего класса и сравнительно высокий уровень личных сбережений отдельных лиц в развитых странах дает им возможность в совокупности быть крупнейшими поставщиками инвестиционного капитала. Наряду с банковскими депозитами личные сбережения этой категории граждан приобретают форму сертификатов пенсионных фондов, облигаций государственных займов, корпоративных ценных бумаг, страховых полисов и пр. Современные исследователи называют розничными инвесторами состоятельных граждан, заинтересованных в сохранении капиталов и получении высоких текущих доходов, а также в разумной налоговой управлении своими средствами. Для характеристики типичного европейского розничного инвестора часто употребляют полушутливой срок бельгийский дантист (Belgian Dentist).
По корпоративным инвесторов, то, с одной стороны, они эмитируют ценные бумаги с целью привлечения дополнительных финансовых ресурсов, а с другой - ищут пути прибыльного размещения своих временно свободных денежных средств. Соотношение этих двух направлений их деятельности на фондовом рынке зависит от совокупности макро- и микроэкономических условий, сложившихся в тот или иной период в определенной стране и на мировом рынке в целом.
Наиболее влиятельными субъектами современного фондового рынка является институциональные (коллективные) инвесторы - юридические лица, которые покупают ценные бумаги с целью получения прибыли или сохранения реальной стоимости финансовых активов в интересах третьих лиц за счет этих лиц или за свой счет (инвестиционные фонды и компании, страховые и пенсионные фонды, другие финансовые учреждения). Таким образом, речь идет о тех субъектов фондового рынка, которые привлекают денежные средства своих клиентов и значительную их часть инвестируют в различные фондовые ценности.
Сейчас крупнейшими институциональными инвесторами в развитых странах являются страховые компании и пенсионные фонды - государственные, местных органов власти, корпоративные. Побудительным мотивом деятельности пенсионных фондов как покупателей высокодоходных государственных и корпоративных ценных бумаг, а также залоговых является противодействие инфляции, сохранения накопленных денежных средств и дохода на них. Важную роль среди инвесторов фондового рынка играет страховой бизнес - мощный генератор институциональных сбережений, который в силу специфики своей деятельности проявляет интерес к высокодоходным долгосрочных ценных бумаг.
Инвесторы в ценные бумаги - физические и юридические лица, резиденты и нерезиденты, которые приобрели право собственности на ценные бумаги с целью получения дохода от вложенных средств и / или приобретения соответствующих прав, предоставляемых владельцу ценных бумаг в соответствии с законодательством. Институциональными инвесторами являются институты совместного инвестирования (паевые и корпоративные инвестиционные фонды), инвестиционные фонды, взаимные фонды инвестиционных компаний, негосударственные пенсионные фонды, фонды банковского управления, страховые компании, другие финансовые учреждения, которые осуществляют операции с финансовыми активами в интересах третьих лиц за собственный счет или за счет этих лиц, а в случаях, предусмотренных законодательством, - также за счет привлеченных от других лиц финансовых активов с целью получения прибыли или сохранения реальной стоимости финансовых активов.
Закон Украины "О ценных бумагах и фондовом рынке"
от 23 февраля 2006 № 3480-IV
Инвестиционные фонды выпускают и продают собственные ценные бумаги (преимущественно мелким индивидуальным инвесторам), а на вырученные средства покупают ценные бумаги предприятий, банков, обеспечивая таким образом доход на акции своих вкладчиков. При этом нужно учесть, что отличие инвестиционных компаний от инвестиционных фондов достаточно условна и зависит от особенностей законодательства определенной страны. Например, согласно российскому законодательству, инвестиционные компании занимаются организацией выпуска ценных бумаг и их размещением, вложением средств в ценные бумаги, а также их куплей-продажей от своего имени и за свой счет. их ресурсы формируются за счет средств учредителей и эмиссии собственных ценных бумаг, которые могут продаваться только юридическим лицам, поскольку привлекать средства населения инвестиционным компаниям не разрешается. В то же время инвестиционные фонды не имеют такого ограничения на источники формирования ресурсов и могут привлекать средства многих мелких инвесторов, объединяя их и вкладывая от своего имени в крупные пакеты акций. Таким образом, в отличие от инвестиционных фондов, которые являются крупными инвесторами, российские инвестиционные компании прежде всего выполняют роль финансового посредника между эмитентами и инвесторами при первичном размещении ценных бумаг.
В то же время немецкие инвестиционные компании, как правило, не имеют собственного крупного капитала и являются дочерними компаниями банков. Они не могут приобретать контрольных пакетов акций предприятий и их участие в капитале имеет зачастую пассивный характер. В то же время немецкие инвестиционные фонды являются самостоятельными институтами, которые имеют значительный капитал, привлекают как индивидуальных, так и институциональных инвесторов, могут владеть контрольными пакетами акций предприятий, активно управлять течение определенного времени, а потом продавать свою долю другим инвесторам непосредственно или через фондовую биржу.
Паевые инвестиционные фонды имеют много общих черт с обычными инвестиционными фондами, поскольку так же привлекают сбережения граждан и инвестируют собранные средства с целью получения инвестиционного дохода. В то же время между этими фондами наблюдаются определенные различия (табл. 1.3).
По критерию отношения к риску (соотношение между доходом и риском) инвесторов разделяют на консерваторов, которые не подвержены значительным рискам и стараются обеспечить безопасность вложений даже при минимальной доходности; умеренно-агрессивных инвесторов, которые стремятся к безопасности вложений, однако учитывать
Таблица 1.3. Сравнительная характеристика инвестиционного и паевого фондов
|
инвестиционный фонд |
Паевой инвестиционный фонд |
|
Функционирует как юридическое лицо |
Функционирует на основе договоров о доверительном управлении денежными средствами граждан (без образования юридического лица) |
|
Средства вкладчиков переходят в собственность инвестиционного фонда в момент приобретения акций |
Вкладчики остаются собственниками своих средств |
|
Возврат вложенных средств путем продажи ценных бумаг на вторичном рынке |
Возврат вложенных средств путем предъявления паев к выкупу в соответствии с условиями договора |
|
Инвестор получает доход в виде дивидендов или путем продажи ценных бумаг на вторичном фондовом рынке |
Инвестор получает доход путем продажи пая |
|
Мелкий акционер остается незащищенным, поскольку решение о выплате дивидендов и их размер принимает совет директоров инвестиционного фонда |
Инвестор имеет определенные гарантии получения дохода от вложенных средств, так как выкуп пая является обязательством управляющей компании, зафиксированным в соответствующем договоре |
|
Форма оплаты: денежные средства, имущественные взносы, ценные бумаги, приватизационные чеки |
Форма оплаты: денежные средства |
ют их доходность; агрессивных инвесторов , которые имеют целью высокую доходность, рост курсовой стоимости и ликвидности ценных бумаг; рациональных инвесторов, которые выстраивают свою стратегию так, чтобы получать максимальные доходы, и нерациональных инвесторов , которые вкладывают средства в ценные бумаги, не имея четкой стратегии.
III. Биржевые посредники обеспечивают взаимосвязь эмитентов и инвесторов, способствуют ценных бумаг и осуществлению фондовых операций. Речь идет об организациях, осуществляющих брокерскую, дилерскую деятельность, деятельность по управлению ценными бумагами и т.
Брокеры - фондовые посредники (физические и юридические лица), осуществляющие операции с ценными бумагами за счет средств клиента и получают доход в виде комиссионного вознаграждения.
Профессиональная брокерская деятельность на фондовом рынке осуществляется на основании лицензии, полученной в установленном порядке. Взаимоотношения брокера и клиента строятся на договорной основе. В качестве членов или представителей фондовой бирже брокеры выполняют поручения клиентов-инвесторов по заключению биржевых сделок путем поиска контрагентов, защиты интересов своих клиентов, осуществление процедур по регистрации и оформления сделок.
Дилеры - фондовые посредники (физические и юридические лица), осуществляющие операции с ценными бумагами от своего имени и за свой счет. их доход формируется как разница между ценой продажи и ценой приобретения ценных бумаг. Дилерская деятельность также подлежит лицензированию. Дилерская деятельность состоит в купле-продаже ценных бумаг путем публичного объявления цен покупки и (или) продажи с обязательством исполнения сделок по объявленным ценам. Следует заметить, что в пределах дилерской деятельности участник торговли может брать на себя дополнительные обязательства по обеспечению ликвидности рынка ценных бумаг.
Андеррайтеры - фондовые посредники (физические и юридические лица), которые обеспечивают размещение (подписку, продажа) ценных бумаг по поручению, от имени и за счет эмитента за специальное вознаграждение.
Андеррайтинг - размещение ценных бумаг торговцем ценными бумагами по поручению, от имени и за счет эмитента. (Абзац первый части четвертой статьи 17 в редакции Закона № 3264-VI (3264-17) от 21.04.2011).
Андеррайтер может давать консультации эмитенту по размещению ценных бумаг этого эмитента. (Абзац части четвертой статьи 17 редакции Закона № 3264-VI (3264-17) от 21.04.2011)
В случае публичного размещения ценных бумаг андеррайтер может брать на себя обязательства по договоренности с эмитентом по обеспечению реализации всех ценных бумаг эмитента, подлежащих размещению, или их части. Если выпуск ценных бумаг публично размещается не в полном объеме, андеррайтер может осуществить полный или частичный выкуп нереализованных ценных бумаг по определенной в договоре фиксированной цене на основе коммерческого представительства в соответствии с взятыми на себя обязательств.
С целью организации публичного размещения ценных бумаг андеррайтеры могут заключать между собой договор о совместной деятельности.
Закон Украины "О ценных бумагах и фондовом рынке"
от 23 февраля 2006 № 3480-1V
Управляющие компании - фондовые посредники (физические и юридические лица), осуществляющие деятельность по доверительному управлению ценными бумагами и / или средствами, высвобождаемых от продажи ценных бумаг или предназначенные для их приобретения, по поручению и в интересах своих клиентов. Деятельность по управлению ценными бумагами осуществляется на основе государственной лицензии по следующим основным направлениям:
- Управление ценными бумагами, предоставленными их владельцами;
- Управление денежными средствами клиентов, предназначенными для прибыльного вложения в ценные бумаги;
- Управление ценными бумагами и денежными средствами, полученными клиентами в процессе их деятельности на фондовом рынке.
В современной экономической литературе систему взаимоотношений между клиентами и профессиональными торговцами характеризуют как розничный сегмент фондового рынка , ориентированный на удовлетворение потребностей эмитентов и инвесторов. Система взаимосвязей, складывающихся непосредственно между профессиональными торговцами, получила название оптового сегмента фондового рынка. Принципы организации торговли ценными бумагами на этих двух сегментах в целом существенно не отличаются.
IV. Организации, обслуживающие фондовый рынок , то есть выполняют все остальные функции, кроме функций купли-продажи ценных бумаг. их можно разделить на следующие три основные группы (рис. 1.8).
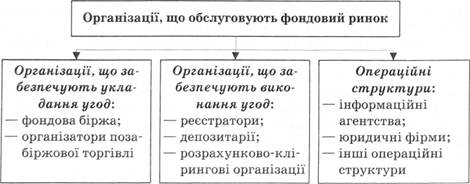
Рис. 1.8. Структурный состав организаций, обслуживающих фондовый рынок
1. Организации , обеспечивающие заключение сделок (организаторы торговли на фондовом рынке), - профессиональные участники рынка ценных бумаг, оказывающих услуги, непосредственно способствующих заключению гражданско-правовых сделок с ценными бумагами между участниками фондового рынка. При этом различают два способа осуществления торговли на организованном фондовом рынке:
- Организация торгов на фондовых биржах (биржевая торговля)
- Проведение торгов на организованном внебиржевом рынке.
Главной задачей организаторов торговли является создание организационных, технологических, информационных, правовых и других условий для проведения операций по купле-продаже ценных бумаг в соответствии с формализованными правилами осуществления сделок. Речь идет о сборе и распространении информации относительно спроса и предложения ценных бумаг, проведения регулярных торгов указанными финансовыми инструментами по установленным правилам, способствует минимизации сроков оформления сделок, сокращению времени проведения расчетов по сделкам, снижению рисков для инвесторов.
Нужно принять во внимание, что фондовая биржа не является коммерческим предприятием. Как субъект фондового рынка она предоставляет помещение и определенные гарантии осуществления операций с ценными бумагами, расчетные, информационные услуги, получая комиссионные от заключенных сделок. Фондовые биржи и организаторы внебиржевой торговли функционируют на основании лицензии.
2. Организации, обеспечивающие выполнение соглашений, - регистраторы, депозитарии, организации, занимающиеся расчетно-клиринговой деятельностью.
Деятельность по ведению реестров владельцев ценных бумаг заключается в сборе, фиксации, обработке, хранении и предоставлении зарегистрированным лицам и эмитентам данных из системы ведения реестра владельцев ценных бумаг.
Регистраторы - юридические лица, которые по договору с эмитентом осуществляют учет и фиксацию прав собственности на ценные бумаги, а также их переход от одного лица к другому. Регистрация прав собственности осуществляется путем внесения соответствующих записей в реестр владельцев ценных бумаг - составленный на определенную дату список владельцев именных ценных бумаг с указанием их количества, категории и номинальной стоимости.
Реестр владельцев именных ценных бумаг - составлен регистратором на определенную дату список владельцев именных ценных бумаг и номинальных держателей.
Регистратор - юридическое лицо - субъект предпринимательской деятельности, который получил в установленном порядке лицензию на ведение реестров владельцев именных ценных бумаг (Абзац двадцать седьмой статьи 1 с изменениями, внесенными согласно Закону № 2800-IV (2800-15) от 06.09.2005 ).
Деятельность по ведению реестра владельцев именных ценных бумаг осуществляет эмитент или регистратор. Если количество владельцев именных ценных бумаг эмитента превышает количество, определенное Национальной комиссией по ценным бумагам и фондовому рынку как максимальную для организации самостоятельного ведения реестра эмитентом, эмитент обязан поручить ведение реестра регистратору путем заключения соответствующего договора.
Закон Украины "О Национальной депозитарной системе и особенностях электронного обращения ценных бумаг в Украине"
от 10 декабря 1997 года № 710/97-ВР
Депозитарии - юридические лица, оказывающие услуги, связанные с хранением (депонированием) ценных бумаг и выполнением поручений по реализации прав, удостоверенных ими (открытием и ведением счетов учета ценных бумаг, переданных клиентами на хранение (счетов депо), обслуживанием операций на этих счетах и операций эмитента относительно выпущенных им ценных бумаг.
Нужно принять во внимание, что передача ценных бумаг на хранение депозитарию не означает перехода к нему прав собственности на эти ценные бумаги. В то же время в случае получения соответствующих полномочий от реального владельца депозитарий может выполнять функции номинального держателя, то есть держать бумаги от своего имени и осуществлять права, закрепленные ими.
Расчетно-клиринговые организации (расчетные центры (палаты), клиринговые центры (палаты)) - профессиональные участники фондового рынка, специализирующихся на осуществлении расчетного обслуживания участников организованного рынка ценных бумаг и выявлении их взаимных обязательств (клиринга). Нужно помнить, что расчетно-клиринговые организации могут создаваться как для ведения расчетов в рамках конкретной торговой системы, так и для обслуживания национального рынка в целом. Например, в США до 1977 г.. Функционировали отдельные клиринговые учреждения Нью-Йоркской фондовой бирже, Американской фондовой бирже и торговой системы Национальной ассоциации дилеров по ценным бумагам. В 1977 г.. Они объединились в Национальную клиринговую корпорацию (НКК) по ценным бумагам, которая обслуживает американский фондовый рынок в целом. НКК сводит позиции покупателей и продавцов ценных бумаг для определения их взаимных претензий и взаимопогашение платежей, выступает в некоторых случаях в качестве посредника между компаниями - членами бирж и торговых систем и депозитариями, упрощая тем самым взаимные расчеты и поставки сертификатов.
3. Операционные структуры фондового рынка представлены информационными агентствами, юридическими фирмами и др.
Информационные агентства - профессиональные участники фондового рынка, на договорной основе поставляют клиентам необходимую информацию. Наиболее распространенными услугами информационных агентств являются:
- Предоставление оперативной информации о ходе событий на фондовых биржах мира;
- Аналитические исследования основных тенденций на фондовых рынках мира;
- Финансовое консультирование компаний, которые начинают деятельность на фондовых рынках;
- Анализ портфелей ценных бумаг и финансовых возможностей отдельных компаний;
- Рейтинговые экспертизы ценных бумаг и отдельных компаний и др.
Отметим, что работа информационных агентств на фондовом рынке имеет свою специфику, поскольку они не выступают в роли создателей информационных сообщений, а лишь координируют поток биржевых новостей, выполняют необходимые исследования и осуществляют общий контроль над размещением и технической поддержкой установленных видеотерминалов и компьютеров.
V. Органы регулирования и надзора - организации, регулирующие и контролирующие рынок ценных бумаг. Это прежде всего государственные органы регулирования и контроля рынка ценных бумаг (высшие органы управления государства, министерства, ведомства, центральный банк) и саморегулируемые организации.
Государство принимает законодательные акты, создает соответствующие государственные органы и таким образом определяет условия функционирования фондового рынка с целью обеспечения его эффективности и защиты его участников.
Саморегулируемые организации - создаваемые по инициативе участников фондового рынка добровольные объединения его профессиональных участников, функционирующих на некоммерческой основе и в рамках действующего законодательства.
Главное назначение таких объединений заключается в выработке общих правил поведения участников фондового рынка и защите их интересов. Кроме того, саморегулируемые организации устанавливают требования к профессионализму и этики участников сделок с ценными бумагами, объемов торгов, уровня капитала и др. Таким образом, структура фондового рынка является сложной и постоянно меняющейся в процессе его эволюции.