
Статистика доходности, риска, ликвидности, других показателей инвестиционного качества ценных бумаг
Рассмотрим базовые статистические показатели, которые используются участниками фондового рынка для оценки инвестиционной привлекательности ценных бумаг, риска и ликвидности. Приведенные статистические показатели формируются на основе исходной ( "сырой") статистики, поступающей непосредственно с фондового рынка (см. Предыдущие подразделы).
Важнейшим статистическим показателем ценных бумаг, характеризующий инвестиционную привлекательность, является доходность. Доходность - показатель, который показывает отношение дохода от владения ценной бумагой в течение определенного периода к цене приобретения в начале этого периода. То есть он показывает, какой эффект дает одна денежная единица, если ценная бумага приобрести, держать его определенный период и затем продать. Доходность измеряется в процентах и может принимать как положительные, так и отрицательные значения.
Обозначать Р t-l цену ценной бумаги в период t- 1, а Р t - цена ценной бумаги в период f, D t - платеж (платежи) по ценной бумаге в период между t -l до t. D t могут быть, например, выплаченные дивиденды по обыкновенным акциям уплачены купонные платежи по купонной облигации. Различают два вида доходности - арифметическую и геометрическую.
Арифметическая доходность определяется так:
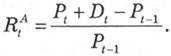
При использовании арифметической доходности неявно предполагается, что платеж  не порождает доходности сам по себе. Это предположение может оказаться не совсем корректным для сравнительно длинных периодов, так как в этих случаях
 может реинвестироваться. Таким образом, показатель
 лучше всего использовать для сравнительно коротких периодов или при отсутствии промежуточных платежей.
Геометрическая доходность определяется так:
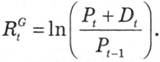
Геометрическая доходность предполагает, что промежуточные платежи осуществляются непрерывным образом и реинвестируются.
Выразив  через
 (дополнительно предположив, что
 ), получим
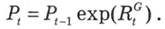
Эта формула важна в обратных задачах, когда известна (оценена статистическим, аналоговым или экспертным методом) доходность и исследуется задача прогнозирования цены в будущем периоде.
Взаимосвязь между двумя видами доходности таков:
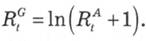
При малых значений  , что позволяет одинаково использовать оба показателя на коротких временных интервалах.
Если рассматривается годовая доходность, то по формуле арифметической доходности иметь
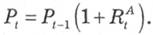
При рассмотрении интервала инвестирования в один месяц формула превращается в такую:
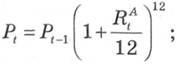
- Для интервала в один день:
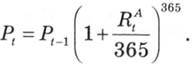
Переходя в последней формуле к границе, получаем
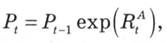
где  - непрерывная доходность.
Подход, связанный с переходом к непрерывной доходности, дает возможность сравнивать доходности различных ценных бумаг при различных периодах инвестирования.
Большинство фактов, изложенных ниже, имеет место для доходностей обоих видов, поэтому в тех случаях, когда утверждение подходить как для  , так и для
 , примем обозначения
 для обоих доходностей.
Одним из предположений инвестиционной теории является то, что для инвесторов привлекательным является стабильная доходность, а фактор вариативности доходности считается привлекательным. Подобное лежит в основе портфельной теории Г. Марковица. Доходность в этой теории представлена ожиданиям значением доходности, а риск - стандартным отклонением доходности.
На основе статистических значений курсов ценных бумаг рассчитываются показатели ожидаемой доходности и риска:
Чем больше значение последнего показателя, тем более рискованным считается ценная бумага.
В теоретических подходах к анализу риска на фондовом рынке используется много показателей, связанных с уровнем колебания доходности. К ним относятся: разброс значений (разница между максимальным и минимальным значением за определенный период); верхняя и нижняя семивариации; среднее значение абсолютного отклонения доходности и др.
Важным показателем риска, который может быть рассчитан на основе рыночной статистики, является β - коэффициент . Он отражает степень реагирования доходности ценной бумаги на изменения доходности рыночного индекса (что по сути отражает доходность рынка). Статистическая оценка коэффициента βΑ доходности акций компании А рассчитывается при этом следующим образом:
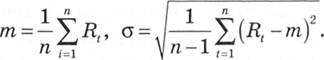
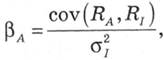
где  - доходность определенного рыночного индекса;
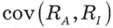 - ковариация доходностей акции и индекса;
 - стандартное отклонение значений индекса.
Если  , то это говорит о высокой степени реагирования доходности ценной бумаги на изменения на рынке. Такие ценные бумаги называются агрессивными.
Если  , то это говорит о том, что степень реагирования доходности ценной бумаги на изменения на рынке меньше рыночного. Такие ценные бумаги называются консервативными.
Для большинства ценных бумаг β-коэффициент лежит в пределах от 0,5 до 1,5. Иногда встречаются случаи, когда β-коэффициент отрицательный. То есть доходности рыночного индекса и ценной бумаги движутся в противоположных направлениях. В таких случаях говорят, что ценная бумага имеет спекулятивный характер.
Очень важными показателями качества ценной бумаги выступают показатели его ликвидности. Смысл показателей ликвидности заключается в зависимости цены купли-продажи ценной бумаги Р от объема V и времени Т, отведенного на операцию:
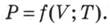
Действительно, рассматривая функционирования фондового рынка в микро-аспекте, можно выявить структуру соотношения спроса и предложения на определенный ценную бумагу, связанную с количеством торговцев этой ценной бумаге и их объемом в каждого из них.
Типичный пример соотношения спроса и предложения представлен в табл. 5.2. Пять торговцев выставили в торговой сети предложения на покупку обыкновенных акций некоторой компании А, а три торговца - предложения на продажу. Цены продажи не совпадают с ценами покупки и общий спрос не равен предложению.
В такой ситуации цена покупки и продажи акции А будет зависеть от объема. Скажем, если Торговец 8, выставил цену продажи 2,38 долл. США и желает продать 4500 акций, согласится на цены покупки, то он вынужден будет продать 1800 акций по цене 2,05 долл. США (лучшая цена покупки) 2500 акций по цене 1,95,100 акций за 1,90 и 100 акций по 1,85 долл. США. Как результат, он получит 8940 долл. США от продажи, составляет
Таблица 5.2. Пример типичной ситуации на рынке
|
Предложения на покупку |
Предложения на продажу |
||||
|
объем предложений на покупку, ед. |
Bid, долл. США |
Объем предложений на продажу, ед. |
Ask, долл. США |
||
|
Торговец 1 |
1800 |
2,05 |
Торговец 6 |
1500 |
2,50 |
|
Торговец 2 |
2500 |
1,95 |
Торговец 7 |
2500 |
2,40 |
|
Торговец 3 |
500 |
1,80 |
Торговец 8 |
4500 |
2,38 |
|
Торговец 4 |
1500 |
1,85 |
|||
|
Торговец 5 |
100 |
1,90 |
|||
|
Общий объем на покупку |
6400 |
Средневзвешенная цена - 1,94 |
Общий объем на продажу |
8500 |
Средневзвешенная цена - 2,41 |
1,99 долл. США за одну акцию. В случае продажи только 2500 акций, он мог бы их продать Торговцу 1 по цене 2,05 долл. США.
Такая же ситуация и со временем, отведенным на совершение сделки. Если на совершение сделки достаточно времени, то можно ожидать лучшую цену, если время очень ограничен, то торговцы должны осуществлять сделки по имеющимся ценам.
Основываясь на несоответствия спроса и предложения по объемам и ценам, рассматривают статистические показатели ликвидности ценных бумаг, которые являются важными показателями качества ценных бумаг.
Важнейшей характеристикой ликвидности является спрэд - разница между ценами покупки и продажи. Чем больше спрэд, тем менее ликвидный ценную бумагу. Если взять для расчета самую высокую цену покупки и низкую цену продажи акций определенной компании А, то получим самый показатель спрэда:
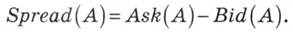
Он характеризует разницу в ценах в абсолютном выражении (в денежных единицах). Сопоставлением со средним значением цен покупки и продажи можно получить выражение спрэда в относительном выражении (в процентах):
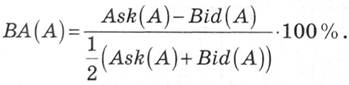
В приведенном выше примере спрэд будет равен в абсолютном выражении 2,38 - 2,05 = 0,33 долл. США, а в относительном - 14,9%.
Спрэд, определенный на основе максимальных значений цен покупки и минимальных ценах продажи, хорошо отражает ситуацию на высоколиквидных развитых рынках, когда объемы покупки одного инвестора малы по сравнению с общей предложением по конкретному ценной бумагой. В случаях рынков с невысокой ликвидностью, целесообразно использовать показатель рыночного спрэда. Рыночный спрэд равен разнице между средневзвешенным ценам спроса и предложения на определенный ценную бумагу. Например, для ситуации рыночного взаимодействия, представленной в табл. 5.2, рыночным спрэдом будет 0,46 долл. США. Может быть рассчитан также эффективный спред для отдельного соглашения. Так, для сделки купли 4500 акций Торговцем 8 в приведенном выше примере эффективный спрэд составит 0,39 долл. США:
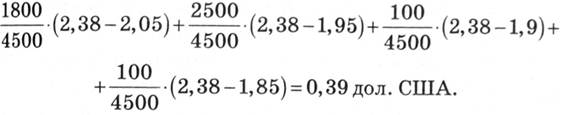
Информация о количестве котировок на покупку, на продажу и двусторонних котировок определенной ценной бумаги также дает представление о его ликвидность. Количество котировок на покупку и продажу показывает соотношение спроса и предложения на конкретный ценную бумагу. Когда доминируют котировки на покупку, то это показатель высокого спроса и ценная бумага можно быстро продать - он является ликвидным. Доминирование котировок на продажу определенной ценной бумаги показывает, что инвесторы хотят избавиться ценной бумаги и ликвидность его будет низкой.
При анализе и оценке облигаций важными информативными показателями выступают дюрация и рейтинг. Дюрация - средневзвешенный время выплат по облигации; весами является дисконтированные потоки выплат (купонные платежи и выплата основного долга). Дюрация зависит как от структуры платежей по отдельной облигации, так и ставки дисконтирования. Этот показатель используется в так называемых стратегиях иммунизации процентного риска облигаций [1] .
Рейтинг облигаций - комплексная оценка вероятности выполнения их эмитентом обязательств по выплатам. Осуществляется на рынке такими инфраструктурными институтами, как рейтинговые агентства. Для обозначения рейтинга облигации используются буквенные обозначения; AAA, АА ..., СС, С, с которыми связаны вероятности дефолта. Рассматривая значение рейтинга облигации в динамике, инвестор получает значимую информацию о тенденции риска дефолта. Пример изменений рейтинга (по шкале агентства Moody's) для долгосрочной облигации приведен на рис. 5.4.
Статистика ценных бумаг является отраслью статистики, активно развивается. Внедряются новые показатели доходности, инвестиционного качества, эффективности управления портфелем ценных бумаг, что требует их расчета и верификации значимости на основе статистических данных. Финансовый кризис 2007-2009 pp. добавила проблематики для исследования статистических данных в условиях кризисного состояния на рынке и их сравнение статистическим данным в другие периоды.
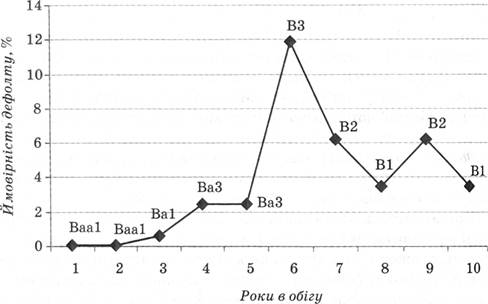
Рис . 5.4. Пример динамики рейтинга долгосрочной облигации
- [1] Ценные бумаги: учебник / В.Д. Базилевич, В.М. Шелудько, Н. Ковтун и др .; под ред. В.Д. Базилевича. - М .: Знание, 2011. - 1094 с. - С. 1019-1024.