
ИНФОРМАЦИОННОЕ ОБЕСПЕЧЕНИЕ ФОНДОВОГО РЫНКА
Раздел 4. ИНФОРМАЦИЯ О эмитент.
Раздел 5. СТАТИСТИКА ЦЕННЫХ БУМАГ.
Раздел 6. Фондовые индексы.
Раздел 7. ИНФОРМАЦИОННО-рейтинговые агентства и ИХ ИНФОРМАЦИЯ.
ИНФОРМАЦИЯ О ЭМИТЕНТЕ
4.1. Роль и функции информационного обеспечения фондового рынка.
4.2. Регулятивное раскрытия информации.
4.3. Добровольная система раскрытия информации.
4.4. Финансовая отчетность эмитентов ценных бумаг.
4.5. Основные рыночные показатели деятельности эмитентов.
Роль и функции информационного обеспечения фондового рынка
Современный фондовый рынок - это сложный механизм, в котором происходит купля-продажа специфических товаров - ценные бумаги. Ценные бумаги - это документы (в бумажном виде или в виде электронных записей в реестрах), удостоверяющих денежные или иные имущественные права и определяют взаимоотношения между эмитентами (лицами, их выпустили) и инвесторами (держателями ценных бумаг). Учитывая такую специфичность, что существенно отличает этот рынок среди других, например товарных рынков, объективно возникает аспект, связанный с информационной обеспеченностью рыночного взаимодействия. Если на товарном рынке покупатель имеет больше возможностей получить представление о качестве товара, ознакомившись с ним непосредственно, то при покупке того или иного вида ценных бумаг таких возможностей меньше. Это показывает чрезвычайную важность получения инвесторами качественной и полной информации по различным аспектам деятельности эмитента. Без надлежащего информационного обеспечения покупка инвестором ценных бумаг будет похожа на инвестирование в "черный ящик".
Информационное обеспечение фондового рынка является комплексной системой, что объясняется наличием различных типов инвесторов, требующих различной информации для обоснования своих решений, различной формы его подачи, скорости ее обновления и т. Например, инвестор, который планирует приобрести контрольный (или большой) пакет акций определенного предприятия, потребует больше информации о его финансово-хозяйственной деятельности, структуру собственности, других акционеров, менеджмент предприятия и тому подобное. В то же время портфельный инвестор, который планирует создать диверси- ваны портфель, больше заинтересован в статистических данных об исторической доходность ценных бумаг, отобранных им для включения в портфель. На основе этих данных портфельный инвестор сможет адекватно оценить взаимосвязь доходности различных ценных бумаг, является ключевым при формировании портфеля. Инвестор, который рассматривает возможность покупки облигаций (финансового инструмента, основанного на правах долга), в большей степени интересоваться обеспечением этих инструментов, чем инвестор, который инвестирует в акции венчурных компаний в надежде на существенный рост их стоимости. Инвесторы, которые специализируются на спекулятивных операциях, потребуют быстрого (в режиме реального времени) доступа к информации о торгах (объемы, цены, спреды и т.д.).
Отдельно следует отметить важность информационного обеспечения в функционировании институциональных инвесторов, к которым относятся инвестиционные фонды, негосударственные пенсионные фонды, страховые компании и др. Специфичность информационного обеспечения процессов инвестирования таких инвесторов заключается в том, что их участниками являются физические лица, не имеющие профессиональных знаний и навыков в этой сфере. Так, физическое лицо, желая приобрести инвестиционные сертификаты паевого инвестиционного фонда, часто не может самостоятельно сориентироваться в информационных потоках фондового рынка и понять динамику рынка. В этом случае информационное обеспечение должно включать аспект доступности представления / раскрытию тя информации "мелкому инвестору". Аспект доступности информации чрезвычайно важен для участников негосударственных пенсионных фондов и участников программ накопительного страхования жизни.
Функционирование современного фондового рынка, кроме взаимодействия инвесторов и эмитентов, предполагает существование разветвленной инфраструктуры, которая включает торговцев ценными бумагами, брокеров, дилеров, андеррайтеров и др. Торги могут осуществляться на фондовой бирже, в внебиржевых информационных системах или на неорганизованном рынке. Все это добавляет специфики по содержанию и способов реализации информационного обеспечения.
Таким образом, информационное обеспечение фондового рынка является сложной многоуровневой системой, которая включает множество аспектов раскрытия и предоставления информации участникам рынка . Эта система динамично развивается, что обусловлено развитием как самого фондового рынка (развитием финансовых инструментов, отношений между инвесторами и эмитентами, инфраструктуры и регуляции ), так и информационных технологий. Относительно информационных технологий отметим, что в последние десятилетия происходят революционные изменения, в результате которых появляется возможность получать, систематизировать и обрабатывать фондовой информацию в больших объемах почти мгновенно.
Роль и функции информационного обеспечения фондового рынка могут быть рассмотрены в теоретическом, регулятивном и практическом аспектах. Теоретический аспект включает рассмотрение основных концепций обоснование роли информации в системе фондовых отношений. Регулятивный аспект отражает роль и значение регуляции фондовых рынков в разрезе информационного обеспечения. Регуляция надлежащего раскрытия информации приобрела новое значение после финансового кризиса 2007-2009 годов, так как регуляторы рынков признали как одну из причин кризиса ненадлежащий уровень транспарентности финансовых рынков. Практический аспект включает реализацию информационного обеспечения функционирования фондовых рынков в конкретных формах и смыслах, с учетом возможностей современных информационных технологий. В этом разделе в большей степени раскрывается теоретический аспект значимости информационного обеспечения фондового рынка. Регулятивный аспект раскрывается в подразделе. 4.2. Комплементарный ему аспект добровольного раскрытия информации приводится в подразделе. 4.3. Практические аспекты информационного обеспечения представлены в пределах всего раздела по ходу представления материала.
В теоретическом аспекте роль информации на фондовом рынке отражается в концепциях асимметрии информации, агентских отношений и эффективности рынка. Рассмотрим подробно каждый из аспектов.
Асимметрия информации является одной из ключевых экономических концепций и связана с тем, что в процессе рыночного взаимодействия одна из сторон обладает большей информацией, чем другая. При рассмотрении рыночных транзакций неодинаковость информационной насыщенности может приводить к преимуществам одной стороны над другой из-за нехватки у последней полной информации о предмете сделки. На рынках товаров продавец знает, как правило, больше о товаре, чем покупатель. На рынках кредитных ресурсов кредитор зачастую не полностью проинформирован о целях заемщика и его финансового состояния. Впервые свойство асимметрии информации была очерчена в трудах К. Эрроу [1] , а фундаментальному анализу была подвергнута в работах Нобелевских лауреатов по экономике Дж. Акерлоф, М. Спенс и Дж. Стиглица, в которых, в частности, предложена модель рынка с несовершенной информацией [ 2][2] .
Современная проблематика концепции асимметрии информации представлена, например, в монографии А. Каталдо "Информационная асимметрия: единая концепция для теории финансов и управленческого учета" [3] .
В процессе взаимодействия инвесторов и эмитентов на фондовом рынке асимметрия информации возникает в результате неравномерного доступа к информации различных участников рынка . Например, эмитенты ценных бумаг, как правило, обладают большей информацией, чем инвестор, который рассматривает возможность их покупки. Для того чтобы инвестор смог принять обоснованное решение, он должен получить надлежащее информационное обеспечение, которое должно быть полным, а не искаженным и своевременным. Профессиональные участники рынка (брокеры, дилеры и др.) Также более информированы, чем обычные инвесторы, ставит их в выгодное положение.
Одной из проблем асимметрии информации является проблема инсайдерской информации. Инсайдерская информация - это любая необнародованная информация об эмитенте, его ценные бумаги или сделки по ним, обнародование которой может значительно повлиять на стоимость ценных бумаг. Инсайдерской информацией владеют лица (они называются инсайдерами), которые, в частности, являются владельцами крупных пакетов акций или должностными лицами эмитента, которые имеют доступ к информации в связи с исполнением служебных обязанностей (например, аудиторы), государственные служащие и др. Обладая такой информацией, они могут воспользоваться ею в свою пользу или передать ее некоторым участникам рынка, в результате чего последние будут иметь преференции по сравнению с другими участниками. Как следствие, порядок раскрытия инсайдерской информации регулируется государственными органами (в Украине - Национальной комиссией по ценным бумагам и фондовому рынку).
Асимметрия информации на фондовом рынке часто оказывается в контексте взаимоотношений между принципалом и агентом [4] . Принципалом в инвестировании называют владельца инвестиционных ресурсов, который делегирует агенту (нанятой лицу) полномочия по управлению инвестициями. И принципалом и агентом могут выступать физические лица, фирмы, финансовые и государственные учреждения. Сегмент современных фондовых рынков, который охватывает делегирования полномочий по инвестированию, называется сегментом доверительного управления активами. Инвесторы, покупая на рынке ценных бумаг, делегируют управления агентам - компаниям по управлению активами. То же касается и институциональных инвесторов. По сути они осуществляют управление инвестициями для своих участников. Здесь явно возникает проблема агентских отношений - принципалы (инвесторы) делегируют агентам право управлять инвестициями.
При рассмотрении агентских отношений для принципала можно выделить два основных вида риска :
• риск неблагоприятного выбора агента (adverse selection)
• риск недобросовестного отношения агента к доверенных ему в управление инвестиционных ресурсов (moral hazard - моральный риск).
Первый риск возникает процедуре инвестирования (ex ante ) и состоит в том, что инвестор, не имея полной информации об агенте, которому делегирует в управление средства, может избрать не оптимальный вариант. Например, выбрать агента по низким профессионально-квалификационному уровню или недостаточным опытом. Для уменьшения такого риска на рынке должна существовать надлежащая система раскрытия информации о структурах, осуществляющих управление активами.
Второй риск оказывается после инвестирования (ex post ) и состоит в том, что агент может распорядиться средствами, исходя из собственных интересов, а не интересов принципала. Этот риск затрагивает как экономические аспекты, так и аспекты, связанные с девиантным поведением агента (в частности, мошенничеством). В экономическом аспекте проблема возникает из-за возможности менеджера исказить соотношение "риск-доход", привлекательное для инвестора. Так, менеджер, желая сохранить свою репутацию, может осуществлять только малорискованных операции, в результате чего доход на инвестиции будет получен ниже желаемого инвесторами. Искажение менеджерами уровня риска может произойти и в сторону его увеличения в результате склонности менеджеров к риску. Принятие менеджерами дополнительного риска может привести к непредсказуемым потерь инвесторами своих средств в случае проявления риска. Относительно мошенничества можно привести недавний пример фонда Бернарда Мадоффа, который с привлеченных у инвесторов средств выстроил пирамидальную схему (так называемую схему Понзи), которая "рухнула" во время финансового кризиса 2008 г.. И инвесторы потеряли более 50 млрд долл. США [5] . Пирамидальные схемы были распространены в середине 1990-х годов в странах бывшего Советского Союза и, как ни странно, вернулись в 2011-2012 pp. снова.
Для снижения риска недобросовестного отношения агента к доверенных ему в управление инвестиционных ресурсов , кроме других способов (таких как форма контракта), необходимо иметь надлежащую систему раскрытия информации на регулярной основе.
Специфическим аспектом проблемы асимметрии информации на инвестиционном рынке есть вопросы управления средствами институтов совместного инвестирования (ICI). ИСИ, аккумулируя средства индивидуальных инвесторов, делегируют средства в управление компании по управлению активами (КУА). При этом риск асимметрии информации трансформируется в контексте взаимоотношений "индивидуальный инвестор - ИСИ - КУА". Анализ риска асимметрии информации в этих взаимоотношениях должна учитывать два аспекта. Первый аспект связан с выбором индивидуальным инвестором института совместного инвестирования, который соответствует его целям (в том числе соотношению "доход - риск»). Вторым является аспект доверия к КУА, которая осуществляет управление фондом. Аспект включает оценку как профессионально-квалификационного уровня менеджеров, так и надежности КУА.
Теоретические основы взаимосвязи между информацией и ценообразованием на современных фондовых рынках представлено в концепции (гипотезе) информационной эффективности рынка ( Efficient Market Hypothisys , ЕΜН). Эта концепция обосновывает роль информации: "цены активов изменяются только тогда, когда появляется новая информация и текущие рыночные цены полностью отражают всю имеющуюся информацию относительно активов [6] .
Идеи этой концепции были начаты еще французским ученым Башелье в диссертации "Теория спекуляции", изданной в Париже в 1900 (переиздана в 1995 году.) [7] . В этой диссертации Л. Башелье обосновывал случайный характер изменения курсов ценных бумаг на бирже. В то время его идеи не были должным образом признаны и к ним вернулись в 1950-е годы, когда появились возможности применения компьютерной техники для анализа ценовой динамики рыночных активов. Так, М. Кендал планировал найти в динамике цен акций определенные закономерности для возможного прогнозирования, но результаты его исследований показали случайный характер движения цен [8] .
Такой, несколько неожиданное, результат обусловил появление концепции информационной эффективности рынка . Помощь заключается в том, что участники рынка уже учитывают в своих решениях всю доступную информацию, а потому выделить определенный тренд невозможно. Инвесторы реагируют на поступление новой информации (по природе поступает случайно) изменениями в спросе и предложении на ценные бумаги, в результате чего изменяются цены. Основываясь на наблюдениях связи между нахождения новой информации и изменениями цен активов в финансовой теории сформировалось концепция информационно эффективного рынка .
В основе концепции лежит пять предположений [9] :
1) на фондовом рынке активно взаимодействует большое количество рациональных инвесторов, которые анализируют, оценивают ценные бумаги и торгуют ими, руководствуясь критерием максимизации дохода;
2) рынок является конкурентным, ни один из участников не может влиять на цены;
3) информация является бесплатной и распространяется мгновенно между участниками фондового рынка;
4) информация поступает на рынок случайно (непредсказуемо). Информационные сообщения независимы друг от друга;
5) инвесторы реагируют мгновенно на новую информацию, изменяя цены.
Большая заслуга в развитии этой концепции принадлежит американскому экономисту Ю. Фама, который в 60-х годах XX в. предложил классификацию информации, влияющей на ценообразование ценных бумаг, выделив три типа таксии информации:
• историческая информация о ценах ценных бумаг;
• вся публично доступная информация об эмитентах ценных бумаг (финансовая отчетность, стратегия развития, изменения в руководстве и т.д.);
• инсайдерская, или служебная, информация, которой обладают только отдельные лица внутри компаний.
Согласно этой классификации сегодня различают три формы информационной эффективности рынка: слабая, напивсильна и сильная формы.
Рынок находится в слабой форме информационной эффективности , если в текущих ценах отражается вся информация об изменениях, которые произошли в прошлом с ценными бумагами и их эмитентами, изменения цен и объемов торговли. Участники такого рынка не могут использовать историческую информацию для получения постоянных высоких доходов на рынке, потому что цены уже согласованы с такой информацией.
Рынок находится в напивсильний форме информационной эффективности , если цены отражают всю историческую информацию, а также всю доступную на рынке (публичную) информацию. На таком рынке участники не могут получить дополнительные доходы, пользуясь результатами анализа этой информации. Очевидно, что такая форма эффективности включает слабую форму эффективности и является ее расширенным вариантом.
Сильная форма эффективности рынка предполагает закладку в текущих рыночных ценах всей информации (как публичной, так и внутренней, инсайдерской). При этом лица, обладающие инсайдерской информации, на таком рынке не могут получить каких-либо преимуществ, поскольку такая информация отражена в ценах.
Соотношение трех форм информационной эффективности показано на рис. 4.1.
На сегодня разработан мощный экономико-статистический инструментарий верификации (тестирование) всех трех форм эффективности рынка. Как правило, на развитых фондовых рынках той или иной степени подтверждаются слабая и напивсильна формы эффективности, зато сильная форма - очень редко. На развивающихся рынках, наблюдаются низкий уровень информационной эффективности и тяготение к слабой формы.
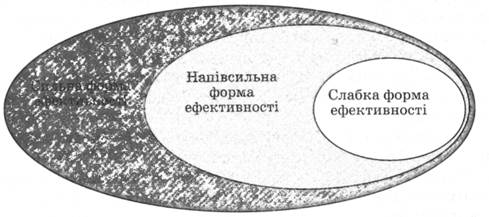
Рис. 4.1. Соотношение форм эффективности рынка
Концепция информационной эффективности рынка имеет большое значение в теории и практике функционирования фондовых рынков. Дело в том, что чем более информационно эффективно рынок, тем больше возможностей для получения и анализа информации по отдельным ценным бумагам, их классов, отдельных сегментов рынка . При этом затраты на получение такой информации существенно ниже по сравнению с затратами на неэффективных рынках. На информационно эффективных рынках возможна точная оценка соотношения «риск-доход" для отдельных ценных бумаг и их классов, а потому инвесторы имеют больше возможностей создать оптимальные инвестиционные портфели. В контексте всего фондового рынка в условиях высокого уровня информационной эффективности лучше происходит аллокация капитала и рынок лучше выполняет естественно присущие ему экономические функции.
Подытоживая рассмотренные выше аспекты можно отметить, что развитая система раскрытия информации, удовлетворяет принципы полноты, достоверности, оперативности и равного доступа к информации является важным фактором роста капитализации фондового рынка , повышение его ликвидности , снижение инвестиционных рисков и укрепления доверия инвесторов к рынку капиталов [10 ][10] . Налажено развита система раскрытия информации положительно влияет на темпы экономического роста и выступает одним из ключевых элементов эффективного регулирования фондового рынка. Информационная прозрачность фондового рынка по сути является необходимым условием справедливого рынка.
Прозрачность и справедливость рынка способствует укреплению доверия общества к фондовому рынку и, соответственно, поддерживает процесс трансформации сбережений в инвестиции и перелива капитала в наиболее эффективные отрасли и сегменты, в конце концов, ведет к экономическому росту и повышению благосостояния населения. Это становится возможным потому, что соответствующее раскрытие информации обеспечивает свободу выбора инвесторами правильно оцененных рисков, создает предпосылки адекватной защиты прав и интересов инвесторов, предопределяет определения справедливых цен. В свою очередь непрозрачный фондовый рынок, как правило, оказывается недокапитализовним, поскольку инвесторы опасаются инвестировать в условиях недостатка информации, а цены на активы становятся заниженными. Последнее негативно влияет на эмитентов в результате ограничения в привлечении инвестиционных ресурсов. Можно констатировать, что в должном информационном обеспечении фондового рынка заинтересованы как инвесторы, которые при этом могут сделать оптимальный выбор, так и эмитенты, которые проще могут привлекать капитал для развития компаний.
- [1] Arrow К. Uncertainty and the Welfare Economics of Medical Care / K. Arrow // American Economic Review. - 1963. - № 53. - P. 941-973.
- [2] Aherlof GA The Market for 'Lemons': Quality Uncertainty and the Market Mechanism / GA Akerlof // Quarterly Journal of Economics. - 1970. - V. 84 (3). - P. 488-500.
- [3] CataldoA. J. Information Asymmetry: A Unifying Concept for Financial & Managerial Accounting Theories / AJ Cataldo. - Elselvier Ltd., 2003 - 300 p.
- [4] Каминский А.Б. Моделирование финансовых рисков / А.Б. Каминский. - М .: Киев, ун-т, 2006. - 304 с.
- [5] SEC Charges Bernard L. Madoff for Multi-Billion Dollar Ponzi Scheme // US Securities and Exchange Commission. - December 11, 2008 [El. resource]. - URL: sec.gov/news/press/2008/2008-293.htm.
- [6] Moles Р. The Handbook of International Financial Terms / P. Moles, N. Terry. - Oxford University Press, 1999.
- [7] Bachelier, L. (1995), Combined volume prints of Th0orie de la speculation (1900) and Theoriemathematique du jeu (1901), Editions Jacques Gabay ISBN 2-87647-129-9.
- [8] Kendall M. The Analysis of Economic Time Series, Part I: Prices / M. Kendall // Journal of the Royal Statistical Society. - V. 96. - 1953.
- [9] Кrat z O. Frontier emerging equity markets securities price behavior and valuation / O. Kratz. - Kluwer Academic Publishers. - 1999.
- [10] Vishwanath Т. Toward transparency: new approaches and their applications to financial markets / T. Vishwanath, D. Kauffman // The World Bank Research Observer. - 2001. - V. 16. - P. 41-57.