
Финансовая отчетность эмитентов ценных бумаг
Финансовая отчетность: назначение и содержание
В информационном обеспечении фондового рынка чрезвычайно важную роль играет финансовая отчетность как эмитентов ценных бумаг, так и профессиональных участников рынка. Изучая отчетность предприятий-эмитентов, инвесторы решают вопрос о целесообразности инвестирования средств в ценные бумаги таких компаний, а профессиональные участники рынка рассматривают возможность отношений с предприятиями-эмитентами по значительно более широкого круга вопросов, в частности:
- Вложение средств в уставный капитал с разделением при этом с другими инвесторами рисков предпринимательской деятельности;
- Предоставление займа с предыдущим оценкой кредитного риска предприятия-заемщика и установления соответствующей платы за кредит;
- Оказание помощи в проведении эмиссии и размещении ценных бумаг на рынке с определением при этом конкурентной позиции, потенциала предприятия и соответствующим них объемов, сроков и стоимости привлеченных ресурсов;
- Включение в базу предприятий - потенциальных участников для проведения процедур слияния или поглощения и т.
Изучение финансовой отчетности профессиональных участников рынка, понимание основ их деятельности и основных финансовых показателей так же важны и необходимы для всех участников рынка, как и знания и понимание финансовой отчетности и рыночных показателей предприятий - эмитентов ценных бумаг. Физическим лицам и субъектам предпринимательской деятельности это позволяет существенно уменьшить риски, связанные с вложением или привлечением средств на фондовом и кредитном рынках, способствует избранию надежного посредника для осуществления операций в области совместного инвестирования, страхования, негосударственного пенсионного обеспечения и др. Для профессионалов фондового рынка аналитическая работа с финансовыми отчетами эмитентов является одним из необходимых и важных составляющих ежедневной рутинной работы на выбранном ими профессиональном пути.
Не нужно забывать также, что подавляющее большинство коммерческих банков и других финансовых институтов функционируют как публичные акционерные общества, а следовательно, являются эмитентами ценных бумаг и потенциальными объектами инвестиций для всех участников рынка.
Финансовая отчетность эмитента - это бухгалтерская отчетность, содержащая информацию о его финансовом состоянии, результатах финансово-хозяйственной деятельности и движение денежных средств за определенный период времени. Финансовые отчеты, которые обнародуют эмитенты и основой которых является финансовая отчетность и показатели финансово-хозяйственной деятельности, дают возможность не только оценить финансовое состояние и эффективность производственной деятельности предприятия-эмитента, но и проанализировать механизмы формирования собственного капитала и прибыли, всегда важно для акционеров предприятия его потенциальных инвесторов и партнеров по бизнесу. С помощью финансовых отчетов можно не только сделать выводы о деятельности предприятия в прошлом или текущее финансовое состояние, но и оценить перспективы его дальнейшего развития и принять правильные инвестиционные решения.
Финансовая отчетность эмитента включает: баланс (форма № 1), отчет о финансовых результатах или отчет о прибылях и убытках (форма № 2), отчет о движении денежных средств (форма № 3), отчет о собственном капитале (форма № 4) и примечания к годовой финансовой отчетности (форма № 5). Формы финансовой отчетности, определяются национальными стандартами бухгалтерского учета, и их содержание приведены в табл. 4.2. Эти формы несколько отличаются от форм отчетности, которые соответствуют международным стандартам и должны состоять публичными акционерными обществами, банками, страховщиками, а также предприятиями, осуществляющими хозяйственную деятельность по видам, перечень которых определяется Кабинетом Министров Украины.
Таблица 4.2. Формы финансовой отчетности и их содержание
|
формы отчетов |
Названия форм финансовой отчетности |
Содержание форм финансовой отчетности |
|
Форма № 1 |
баланс |
Содержит информацию об имуществе эмитента, источники его финансирования, отражает финансовое положение на отчетную дату |
|
Форма № 2 |
Отчет о финансовых результатах |
Раскрывает структуру доходов, расходов и процесс формирования прибыли эмитента за отчетный период |
|
Форма № 3 |
Отчет о движении денежных средств |
Отражает движение денежных средств на предприятии в течение отчетного периода и показывает изменения в состоянии денежных средств, произошедшие в течение этого периода |
|
Форма № 4 |
Отчет о собственном капитале |
Отражает изменения, произошедшие в составе собственного капитала эмитента в течение отчетного периода и показывает причины, которые привели к таким изменениям |
|
Форма № 5 |
Примечания к финансовой отчетности |
Содержат совокупность показателей и объяснений, которые обеспечивают детализацию и обоснованность статей финансовой отчетности и другую информацию, раскрытие которой предусмотрено национальными или международными стандартами бухгалтерского учета |
Заметим, что и предприятия, и небанковские финансовые институты пользуются одинаковыми формами отчетности. Основные формы финансовой отчетности банковских учреждений по названиям совпадают с общепринятыми, а содержание соответствующих форм отчетности отражает специфику банковской деятельности. Для субъектов малого предпринимательства и представительств иностранных субъектов хозяйственной деятельности в Украине устанавливается сокращенная по показателям финансовая отчетность в составе баланса и отчета о финансовых результатах.
Совокупность всех форм отчетности позволяет получить информацию обо всех видах деятельности эмитента (операционную, финансовую, инвестиционную), его имущественное положение, финансовые ресурсы, результаты финансово-хозяйственной деятельности и движение денежных средств, которые обеспечивают эту деятельность (рис. 4.4). Иными словами, финансовая отчетность дает возможность получить комплексную оценку деятельности предприятия , определить его экономический потенциал и оценить перспективы развития.
Отчетным периодом для составления финансовой отчетности является календарный год [1] . Промежуточная отчетность составляется ежеквартально нарастающим итогом с начала отчетного года в составе баланса и отчета о финансовых результатах. Баланс предприятия составляется по состоянию на конец последнего дня квартала (года). В случае ликвидации предприятия состоит ликвидационный баланс который в случаях, предусмотренных законодательством, публикуется в прессе в течение 45 дней.
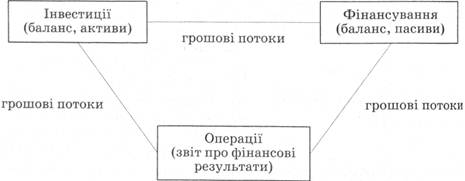
Рис. 4.4. Раскрытие основных видов деятельности эмитента в финансовой отчетности
Предприятия, имеющие дочерние предприятия, кроме финансовых отчетов о собственных хозяйственных операциях, составляют также консолидированную финансовую отчетность в отражающая финансовое положение, результаты деятельности и движение денежных средств этого предприятия и его дочерних предприятий как единой экономической единицы. Объединение предприятий (если это предусмотрено учредительными документами) кроме собственной составляют сводную финансовую отчетность по всем предприятиям, которые входят в их состав.
Финансовая отчетность предприятий, как правило, не составляет коммерческой тайны. Согласно отечественному законодательству предприятия обязаны представлять квартальную и годовую финансовую отчетность органам, к сфере управления которых они принадлежат, трудовым коллективам по их требованию, собственникам (учредителям) в соответствии с учредительными документами, если иное не предусмотрено законодательством.
Публичные акционерные общества, предприятия - эмитенты ипотечных облигаций, ипотечных сертификатов, облигаций предприятий и сертификатов фондов операций с недвижимостью, а также профессиональные участники фондового рынка, банки, страховщики и другие финансовые учреждения обязаны не позднее чем до ЗО апреля года, следующего за отчетным, обнародовать годовую финансовую отчетность и годовую консолидированную финансовую отчетность вместе с аудиторским заключением путем размещения на собственной веб-странице с опубликованием в периодических или непериодических изданиях.
В Украине в соответствии с Положением о раскрытии информации эмитентами ценных бумаг остальные (кроме тех, которые находятся в листинге организатора торговли или заключили договоры об управлении активами с компаниями по управлению активами в определенных случаях) обязаны раскрывать на фондовом рынке информацию, содержащую финансовую отчетность , другие данные об их деятельности, а также особую информацию, к которой относятся сведения о действиях эмитента, которые могут существенно повлиять на инвестиционную привлекательность эмитированных им ценных бумаг (см. подразд. 4.2). Рассмотрим подробнее содержание основных форм отчетности.
- [1] Международными стандартами бухгалтерского учета не запрещается отчетности за период в 52 недели.