
Хеджирование с помощью опционов на индексы
Целью хеджирования опционов на отдельные активы является избежание специфического риска, в то время как цель хеджирования с помощью индексных опционов - избежание рыночного или систематического риска инвестиционного портфеля. Такой вид хеджирования не ликвидирует специфического риска, связанного с отдельными активами, входящими в инвестиционный портфель.
Применяя хеджирования индексными опционами необходимо учитывать значение беты портфеля хеджируемого. Количество необходимых для хеджирования контрактов для фиксированного хеджирования рассчитывается так:
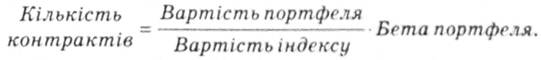
Пример 17.8. Инвестор хочет прохеджуваты портфель стоимостью 5 млн фунтов, бета которого равна 1,15. Портфель построен на основе индекса FTSE 100, значение которого по текущий момент составляет 1825,0. Опцион на индекс оценивается в 10 фунтов за единицу индекса, то есть текущая стоимость индекса составляет 18 250 фунтов. Премия по опциону определяется в индексных пунктах и для опциона, который покупает инвестор составляет 51.
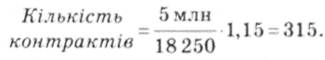
Стоимость хеджирования = 315 • 10 * 51 = 160650фунтив, что составляет 3,2% от стоимости портфеля.
Этот вид хеджирования защищает от убытков в результате снижения цен, в то же время не позволяет реализовать выигрыш в рост цен, а также достаточно большой стоимости.
В общем можно сделать вывод, что инвестор может хеджува ты рыночный риск, применяя один из следующих вариантов :
- Синтетическая короткая позиция по фьючерсам на индексы;
- Индексный колл-опцион;
- Длинный индексный пут опцион.
Инвестор может хеджировать как рыночный риск , так и специалисты финны риск , применяя один из следующих вариантов:
- Синтетический короткий фьючерс по каждой акцией, которая входит в портфель;
- Короткий индивидуальный колл-опцион по каждой акцией, которая входит в портфель;
- Длинный индивидуальный пут опцион по каждой акцией, которая входит в портфель.
Хеджирование с помощью свопов
Свопы предоставляют альтернативную возможность осуществлять хеджирование рядом с опционами и фьючерсами. Например, компания, которая имеет кредиторскую задолженность под фиксированный процент, ожидая падения процентных ставок, может заключить процентный своп для конвертации своих обязательств в плавающий процент и, таким образом, выиграть от падения процентных ставок. Аналогично компания, которая имеет обязательства под плавающий процент, ожидая роста процентных ставок, может конвертировать свои обязательства под фиксированный процент, заключив своп, и, таким образом, получить выигрыш или ликвидировать потери от роста процентных ставок.
Валютный своп с фиксированной ставкой позволяет превратить обязательства с фиксированной ставкой в одной валюте на полностью хеджированы синтетические обязательства с фиксированной ставкой в другой валюте. Кроме того, валютные свопы активно применяются с целью хеджирования валютных рисков, поскольку предусматривают определение валютного курса для основной суммы не только на начало действия соглашения своп, но и на момент возврата основной суммы свопа.
Пример 17.9. Инвестор обладает 5-летним облигациям с 8-процентной купоном на сумму 100 млн долл. США при условии возможности продажи по номиналу в течение 5 лет. На рынке также существуют 15-летние процентные свопы объемом 100 тыс долл. США, в которых фиксированная ставка пересматривается каждые 7 лет, а плавающая - ежегодно.
Количество своп-контрактов ( N s), которые необходимо использовать для хеджирования данной позиции определяется по формуле
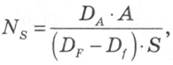
где А - номинальная стоимость облигаций, S - номинальная стоимость свопа,  - срок обращения облигаций,
 - период, на который определяется фиксированная ставка,
 - период, на который определяется плавающая ставка.
В нашем случае количество своп-контрактов составляет
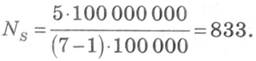
То есть для хеджирования позиции по облигациям в объеме 100 млн долл. США, инвестор должен продать 833 своп-контракты.
Пример 17.10. Инвестор является собственником облигаций компании "Yahoo" в размере 100 млн долл. США. Считая, что уровень риска долговых обязательств "Yahoo" может расти, он заключает своп доходов, где обратными активами менее рисковые активы, а именно - однолетние государственные облигации СЕЛА. Согласно свопа инвестор будет платить доход по корпоративным облигациям и получать доход по государственным.
Своп доходов доступен по любым активов. Так, если инвестор владеет инвестиционным портфелем, привязанным к индексам Лондонской фондовой бирже, он может заключить своп доходов по индексу Лондонской бирже на общий доход по среднесрочным займам правительства США. Свопы доходов, как и свопы активов в целом, увеличивают доходность без увеличения их рискованности. Организуя своп активов, можно искусственно создать актив с новыми характеристиками, не продавая напрямую начальный актив.
Своп доходов позволяет инвесторам эффективно управлять инвестиционным портфелем, хеджировать риски, связанные с колебаниями фондового индекса и диверсифицировать инвестиционный портфель не совершая непосредственной купли-продажи индекса или отдельных активов.