
Брокерская деятельность
Брокерская деятельность заключается в заключении финансовым посредником гражданско-правовых договоров (в том числе на основании договоров поручения или комиссии) относительно ценных бумаг от своего имени (от имени клиента) по поручению и за счет клиента. Доходом брокера являются комиссионные.
В договоре поручения брокер ( поверенный , доверенное лицо) принимает на себя обязательства заключать от имени и за счет клиента (принципала, доверителя ) соглашения с третьими лицами. Договор поручения является одной из основ представительства. Такой договор регулирует только взаимоотношения между клиентом и брокером и не регулирует их взаимоотношения с третьими лицами. Брокер лишь выступает посредником при заключении сделки купли-продажи, но не участвует в переводе денежных средств или ценных бумаг (денежные средства перечисляются от покупателя продавцу, ценные бумаги - от продавца покупателю, см. Рис. 8.1).
В договоре комиссии брокер ( комиссионер ) обязуется заключать сделки от своего имени, но за счет клиента (принципала, комитента ). Как правило, брокер не отвечает за выполнение условий соглашения третьей стороной. В договоре комиссии приобретает права и остается обязанным перед третьей стороной брокер, в отличие от договора поручения, в котором права и обязанности возникают непосредственно у клиента. При этом и движение денежных средств и ценных бумаг происходит посредством брокера (рис. 8.2).
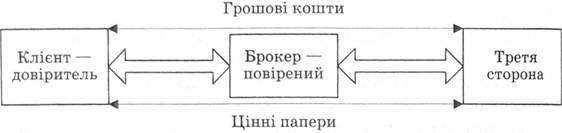
Рис. 8.1. Договор поручения
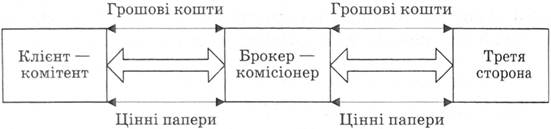
Рис. 8.2. Договор комиссии
Кроме указанных выше, брокер может также заключать так называемые договоры агентирования , которые в зависимости от условий соглашения могут трансформироваться в договоры комиссии или поручения.
Брокерскую деятельность посредники могут сочетать с дилерской, андеррайтингом или управлением ценными бумагами (как сочетают ее торговцы ценными бумагами) и с предоставлением своим клиентам консультаций по купле-продаже ценных бумаг и других финансовых инструментов.
Брокерские конторы существенно отличаются как по спектру услуг, которые они предоставляют своим клиентам, так и по размеру комиссионных. Существуют брокерские конторы, которые предоставляют ограниченное количество услуг за небольшое вознаграждение. Крупные брокерские фирмы предоставляют широкий спектр услуг, включая некоторые банковские. В таких фирмах обслуживания институциональных и индивидуальных инвесторов осуществляется специалистами различных подразделений.
На больших биржах в торгах принимают участие различные категории брокеров. Так, брокеры-комиссионеры (commission brokers) собирают заявки клиентов, доставляют их в операционный зал и обеспечивают их выполнение. Брокеры торгового зала, или биржевые брокеры ( floor brokers, exchange brokers ), выполняют в зале поручения других брокеров, которые по тем или иным причинам не могут выполнить заявку клиента. При этом они могут выполнять и поручения своих клиентов.
Для каждого из клиентов брокерская контора открывает клиентский счет, движение средств на котором отражает операции купли - продажи по заказу клиента тех или иных ценных бумаг. В зависимости от операций, которые желает осуществить клиент, открывается кассовый, маржинальный или доверительный счета. На кассовом счете содержатся средства для приобретения ценных бумаг, на маржинальном - для проведения маржинальных сделок, на доверительном - денежные средства, переданные брокеру в доверительное управление.
Основной информацией, содержащейся в заказе клиента на куплю-продажу ценных бумаг, оформленном в виде клиентской заявки , являются: название брокерской конторы; вид ценной бумаги; тип сделки; объем сделки; максимальный срок выполнения; тип заявки, который определяется соответствующим приказом , и так называемые ограничения .
1. Тип сделки.
Соглашение на покупку или продажу может означать открытие позиции по определенным ценной бумагой или быть частью стратегии хеджирования, когда клиент закрывает предыдущую позицию.
Продажа : закрытие длинной позиции, когда клиент продает имеющийся у него актив и выходит с рынка. (Короткая продажа означает, что клиент продает актив, полученный в долг, и открывает "медвежью" позицию на понижение.)
Покупка : открытие длинной позиции или покрытия короткой позиции.
2. Объем сделки.
Объем сделки может быть выражен в полных лотах, равно неполном лота или быть комбинацией полного и неполного лотов.
Полный лот : объем сделки кратный стандартной единицы, то есть минимальной количества товара выступает единицей торговли на бирже. Как правило, для ликвидных акций лот составляет 100 единиц, для неликвидных (обычно привелийованих) - 10. В отдельных случаях полные лоты могут включать 25 или 50 акций.
Неполный лот : такие соглашения могут использоваться для сбалансирования индивидуальных портфелей, хотя структура комиссионных брокеров способствует именно соглашениям с полным лотом, поскольку они более дешевые, чем сделки с неполным лотом. Кроме того, сама биржа заинтересована в максимальной стандартизации торговых процедур.
3. Срок выполнения.
Срок исполнения заявки может определяться различными способами.
Однодневная заявка должна быть выполнена в течение дня. Если на конец дня заявка осталась невыполненной, она аннулируется. Все заявки считаются однодневными, если не оговорено другое.
Заявка на определенный срок (неделя, месяц) действует в течение определенного в ней срока, по истечении которого она автоматически аннулируется. Такие заявки встречаются редко, большинство участников рынка предпочитают открытым заявкам.
Открытая заявка остается в силе до его исполнения или отмены клиентом. Часто такие заявки требуют от инвестора регулярного подтверждения того, заявка остается в силе. Инвестор может дать такое подтверждение в неделю или месяц, тогда брокер несет ответственность за отмену заявки по окончании указанного срока.
4. Тип заявки.
Тип заявки определяется приказом об ограничении цен купли-продажи ценных бумаг, который дает инвестор брокеру.
Рыночный приказ: выполняется по лучшей цене на момент его поступления в операционный зал. По таким приказами клиент не оговаривает цену, он выполняется в течение нескольких минут (если брокер не приостанавливает его в пользу клиента). Любая задержка в исполнении такого приказа, в течение которого происходит неблагоприятное изменение цен, может трактоваться как "невыполнение приказа клиента на оптимальных условиях" и как ошибка брокерской компании или персонала операционного зала. Это наиболее распространенный тип приказа (до 85%), используемый, как правило, вместе с приказами с полным лотом на продажу.
Лимитный приказ: выполняется лимитной цене, указанной клиентом, или лучше ее цене. Принципиальным моментом является то, насколько лимитная цена должна отличаться от рыночной, чтобы были шансы выполнить такой приказ (при падающем рынке, если установить цену продажи выше рыночной, можно не дождаться выполнения такого приказа, и наоборот). Такие приказы часто передаются специалистам и достаточно популярны (до 50% приказов с полными и неполными лотами). Лимитный приказ никогда не становится рыночным.
Стоп-приказ : предусматривает покупку или продажу по рыночной цене, если она достигает установленного уровня. Такой приказ носит характер приостановленного рыночного приказа: при достижении определенного уровня цены или прохождении через него приказ вступает в силу как рыночный - брокер должен выполнить его в кратчайшие сроки по лучшей цене. Стоп-цена должна противоположное отношение к рыночной сравнению с лимитной цене: приказ «стоп» на покупку становится рыночным, если рыночная цена равна стоп-цене или выше; приказ "стоп" на продажу становится рыночным, если рыночная цена равна стоп-цене или ниже. Стоп-цена продажи определяется ниже рыночной цены, стоп-цена покупки определяется выше рыночной.
Со стоп-приказами связанные следующие риски:
- Если стоп-цена близка к текущей, то любые случайные колебания могут привести в действие стоп-приказ, и торговец не получит должного эффекта, или вынужден будет нести дополнительные расходы для возвращения на рынок одновременно слишком большая разница между ценами недостаточно защищает торговца ;
- На рынке быстро меняется, цена совершения сделки может сильно отличаться от стоп-цены;
- Большое количество накопленных стоп-приказов может осуществлять сильное давление на акции, и биржа может приостанавливать действие таких приказов именно в условиях, от которых страховался торговец.
Основные различия между лимитными и стоп-приказами:
- Лимитная цена на продажу - ниже рыночной, стоп-цена - выше рыночной;
- Лимитный приказ не становится рыночным при достижении рынком цены, стоп-приказ становится рыночным.
Стоп-лимитный приказ: начинает действовать как лимитный после прохождения стоп-цены. То есть стоп-лимитный приказ на продажу выполняется стоп-цене или ниже, но не менее лимитной цены, и наоборот, стоп-лимитный приказ на покупку активируется при достижении рынком стоп-цены, и выполняется лимитной цене или ниже. Больше всего шансов быть выполненными в приказов, где лимитная и стоп-цена отличаются. Такие приказы не дают возможности уйти с рынка так быстро, как и стоп-приказы. их целесообразно использовать, когда рынок делает паузу перед резкой сменой цен или повторяет движение цены. Стоп-лимитный приказ ограничивает возможные убытки, но имеющийся риск для его невыполнение может привести к тому, что торговцы могут остаться на рынке, в то время когда они хотят быть вне рынка, или наоборот, быть вне рынка, в то время как они хотят быть в нем.
5. Ограничение .
Ограничения уточняют действия брокера по выполнению приказов клиента.
На момент открытия: соглашение должно быть заключено в числе первых после открытия биржи. Базируется на уверенности торговца, цены должны изменяться в желаемом направлении сразу с момента начала торговли.
На момент закрытия : выполняется в течение 30 секунд до закрытия сессии (биржи могут самостоятельно определять срок до закрытия, в течение которого указанные приказы считаются должным выполненными). Такие приказы преимущественно рыночные.
По усмотрению брокера: брокеру может предоставляться возможность самостоятельно определять все параметры сделки или часть. В первом случае брокеру разрешается принимать решение о эмитента, количества, позиции (покупка или продажа), цены и момента исполнения. Такие приказы регулируются биржевыми правилами и предусматривают предварительное письменное разрешение клиента. Во втором случае клиент предоставляет представителю брокерской фирмы самостоятельно принимать решения относительно момента и цены исполнения соглашения или только момента исполнения сделки. Такой приказ не требует письменного согласования, осуществляется устного согласия клиента.
Выполнить и отменить - необходимо срочно выполнить или отменить. Предполагает выполнение части приказа, остаток аннулируется.
Выполнить или отменить - не может быть выполнен частично, также предусматривает срочное выполнение или отмены. Приказ должен быть выполнен по указанному или лучше цене только в том случае, если по такой цене есть указанное количество акций. В противном случае приказ аннулируется в полном объеме.
Только полностью (все или ничего ) - используются по сделкам с полным лотом. Устанавливается цена, по которой такой приказ должен быть выполнен, и в отличие от предыдущего, брокеру предоставляется время для обработки такого приказа, как и в лимитном приказе.
Цену не снижать: по лимитными приказами на покупку и при продаже стоп-цена корректируется автоматически на дату "без дивиденда", но клиент может считать определенную цену принципиальной, и ему не важно, как и когда она будет достигнута.
Альтернативный : приказ совершить сделку по лимитными ценам с двумя видами акций по усмотрению брокера. Такой приказ оправдан, когда клиент желает осуществить выгодную сделку, но нет денег для обоих соглашений. На брокера ложится ответственность за оказание предпочтения одному из видов сделки, а также ответственность за своевременное отмены второй части приказа при выполнении первой (проблема двойного исполнения). Такие приказы используются редко.
Условный : предусматривает выполнение определенной операции только при условии, что будет выполнена другая. Например лимитный приказ о продаже одних акций и рыночный или лимитный приказ о покупке других акций (купить акции после продажи других акций).
Шкале цен : тип лимитного приказа, в котором содержится поручение осуществить серию связанных сделок купли или продажи по определенным ценам (например купить лот 70, следующий лот за 69 и т. Д. Еще 400 акций с постепенным понижением на 1 пункт), или по определенной шкале (осуществить продажу 100 акций по рыночным приказом и продажу еще 300 акций с разницей между сделками в 1 пункт). Как и любой лимитный приказ, такой приказ может быть осуществлено по лучшей цене, но это не требует уточнений в приказе.
С оплатой наличными: предусматривает, что поставка и расчет должны быть осуществлены в день заключения сделки, а не на пятый. Такие соглашения могут отличаться ценой от текущих цен вследствие потери привилегии расчете на пятый день.
Отменить : приказы, которые отменяют приказы, которые были до этого направлены брокеру. Такой приказ вступает в действие в момент попадания на рынок, где был размещен предыдущий приказ, а не на момент попадания в брокера. Последний должен приложить максимум усилий, чтобы приказ пришел быстрее.
Кроме операций по купле-продаже ценных бумаг за счет собственных средств, содержащихся на кассовом счете, брокер может предлагать клиенту операции с использованием маржинального счета, которые открывают большие возможности по управлению денежными средствами и ценными бумагами клиента и получать взаймы ценные бумаги для осуществления так называемого продажи "без покрытия".
Маржинальная сделка (с маржей, на марже) заключается в том, что когда у инвестора не хватает средств для покупки ценных бумаг, он может превысить лимит по счету. Тем самым клиент получает ссуду в брокерской фирме, а она в свою очередь - брокерский кредит в банке. В качестве обеспечения брокерского кредита, как правило, используются ценные бумаги инвестора, находящихся на хранении в брокерской конторе.
Маржинальные сделки заключаются в тех случаях, когда ожидается рост курса ценных бумаг. При падении рыночных цен ценных бумаг использования счета с маржой приводит к большим убыткам, чем использование обычного счета. Доля маржи в общей сумме капиталовложений устанавливается государством. В США, например, эта доля равна 50%. Проведение маржинальной сделки с размером маржи 50% проиллюстрируем на примере.
Пример 1.
В ожидании роста рыночной цены акций X инвестор заключает соглашение с маржой. В покупку 500 акций X по цене 20 долл. США за акцию он вкладывает 50% (5000 долл. США) собственных средств, а 5000 долл. США занимает у брокера под 6% годовых. Комиссионные брокера составляют 70 долл. США. Через 2 месяца, когда курс акций поднимается до 23 долл. США, инвестор продает акции. Прибыль, полученная инвестором от проведения этой операции, определяется по формуле
Прибыль = Выручка от продаж - Собственные инвестиции - Заемные средства - Проценты по кредиту - Комиссионные брокеру
и составляет:
Прибыль = 500 23 - 5000 - 5000-0,06- • 5000 - 70 = 1380 долл. США.
Продажа "без покрытия" используют в ожидании падения курса ценных бумаг. Для проведения операции продажи " без покрытия" одолженные у брокера акции продаются по курсу дня, а затем возвращаются брокеру в том же количестве путем соответствующей их покупки до установленной даты расчета. При этом, как правило, не уплачиваются любые проценты за пользование ценными бумагами. Но доход, уплаченный по ценным бумагам в период займа, должен быть возвращен владельцу ценных бумаг.
Пример 2.
Ожидая падения рыночной цены акций компании А, клиент занимает у своего брокера 300 акций сроком на 3 месяца и поручает их продать по рыночной цене 20 долл. США за акцию. Через 3 месяца акции нужно вернуть брокеру. Комиссионные брокера составляют 70 долл. В течение трех месяцев курс акций компании А снизился до 15 долл. за акцию, и за ними были уплачены дивиденды в сумме 2 долл. на акцию. Брокер по поручению клиента покупает 300 акций по цене 15 долл. за акцию. Возвращая акции брокеру, клиент также компенсирует ему расходы, связанные с тем, что тот не смог получить дивиденды по акциям. Прибыль, полученная инвестором от проведения данной операции, определяется по формуле
Прибыль = Выручка от продажи акций - средства на приобретение акций - Дивиденды - Комиссионные брокеру.
Прибыль = 300 • 20 - 300 • 15 - 300 • 2 - 70 = 830 долл. США.
Следовательно, при проведении операций с ценными бумагами через брокерскую контору инвестор может не только использовать собственные средства, но и занимать их или ценные бумаги у брокера. Для облегчения процедуры передачи в заем или залог ценных бумаг инвестора, при покупке их через маржинальный счет, брокер часто оформляет ценные бумаги на свое имя. В этом случае он выступает доверенным лицом инвестора на получение дохода по долговым ценным бумагам и осуществления прав собственности по акциям.