
Теории ценообразования на фондовом рынке
Наряду с исследованием функций финансовых институтов и значение фондового рынка в экономической системе научные уделяли значительное внимание изучению механизма ценообразования на фондовом рынке.
1. Американский экономист Юджин Фама разработал теорию эффективного рынка , согласно которой фондовый рынок полностью эффективным и вся информация по эмитента ценных бумаг и рисков, которые им присущи, сразу отражается на их рыночной стоимости. Таким образом, Ю. Фама акцентировал внимание именно на информационной эффективности рынка, в противовес его операционной эффективности, то есть способности эффективно и оперативно организовывать сделки по купле-продаже ценных бумаг.
Ученый различал три формы эффективности рынка: слабую, когда рыночная стоимость ценных бумаг полностью отражает прошлую информацию, касающуюся этих финансовых активов; среднюю, когда рыночная стоимость ценных бумаг полностью отражает прошлую и текущую публичную информацию, касающуюся этих финансовых активов; сильную, когда рыночная стоимость ценных бумаг полностью отражает прошлую, а также текущую публичную и внутреннюю (инсайдерскую) информацию, касающуюся этих финансовых активов. Согласно этой теории способность фондового рынка быстро реагировать на изменения в информации об эмитенте и экономическую конъюнктуру является условием поддержания его равновесия. Теория основывается на предположении, что трансакционные издержки на фондовом рынке минимальны, а информация - общедоступной, при этом участники рынка все равно трактуют распространяемую им информацию.
При слабой формы эффективности нецелесообразно прогнозировать будущую динамику цен на финансовые активы, поскольку они меняются случайно, не позволяет получать стабильную прибыль от операций с ценными бумагами. В случае слабой эффективности распределение цен является нормальным, то есть они меняются непредсказуемо и независимо от их размера в предыдущие периоды. По мнению ученого, текущие цены не всегда соответствуют внутренней стоимости. Это расхождение он назвал "рыночный шум". Поэтому для формирования эффективного рынка нужны рациональные инвесторы, объективно оценивают стоимость ценных бумаг, а для этого в свою очередь требуется полная и достоверная информация.
В то же время в условиях напивсильнои эффективности цены на финансовые активы быстро реагируют на новую информацию об их эмитентов, что позволяет инвесторам принимать оптимальные решения по приобретению ценных бумаг. При сильной эффективности инвесторы могут максимизировать свою прибыль, поскольку рынок в дополнение обеспечивает их и внутренней информацией. В общем теория эффективного рынка предполагает, что рыночные цены отражают ожидания, осведомленность и стратегии всех инвесторов. Поэтому участникам рынка не следует ожидать, что они смогут найти недооценены ценные бумаги или спрогнозировать изменение ценового тренда (подробнее см. Разд. 4).
2. В соответствии с разработанной французским ученым Башелье теории случайного движения , или "блуждания наугад", текущая рыночная стоимость и доходность ценных бумаг является статистически независимыми величинами, то есть отношение текущей рыночной стоимости к стоимости в последующий период равен нулю. При этом, распределение доходности ценных бумаг в течение всех временных периодов является идентичным. Таким образом, по мнению Л. Башелье, прогнозировать будущее значение курса ценной бумаги на основе данных о его динамике в прошлом невозможно, биржевые котировки просто отражают реакцию рынка на случайную информацию. Согласно этой теории, ценная бумага на рынке имеет внутреннюю стоимость, которая отражает ожидания инвесторов относительно его будущей доходности. Рыночная цена финансовых активов изменяется случайно, колеблется вокруг внутренней стоимости и отражает текущую рыночную информацию об их эмитентов.
3. Теория волн в разработана математиком Ральфом Элиотом, предусматривает, что динамика цен финансовых активов на фондовом рынке соответствует определенным моделям, которые могут быть распознаны и использованы инвесторами для прогнозирования курса ценных бумаг в будущем. Математической основой теории волн стала последовательность Фибоначчи, разработанная средневековым математиком Леонардо Пизанским.
Р. Элиот выделил восемь видов волн, которые могут характеризовать динамику цен финансовых активов на фондовом рынке - пять за трендом и три против тренда . По мнению ученого, для моделей характерна повторяемость по форме, но не обязательно по времени или амплитуде. В своих работах он показал, как модели образуют большие по размеру аналоги, которые, в свою очередь, формируют те же модели еще большего размера. Р. Элиот назвал этот процесс мультипликации волновым принципом .
По направлению движения Р. Элиот выделил два вида волн: импульсные, или движущие и коррекционные или реверсивные . Эти виды являются противоположно направленными. В то время как импульсные обусловливают движение рыночного курса ценных бумаг вверх, реверсивные обусловливают его снижение. На рис. 3.3 изображена полный цикл волн, который включает: две большие волны (первая - растущий бычий тренд, находится слева от вертикальной оси ординат, а вторая - нисходящий медвежий тренд, находится справа от вертикальной оси ординат), восемь средних волн, которые обозначены цифрами и буквами в квадратах - волны 1, 2, 3, 4, 5, А, в, С; тридцать четыре малых волн, обозначенных обычными цифрами и буквами. При этом средние волны 1, 3, 5, А, С относятся к импульсным, а волны 2, 4, В - до коррекционных.
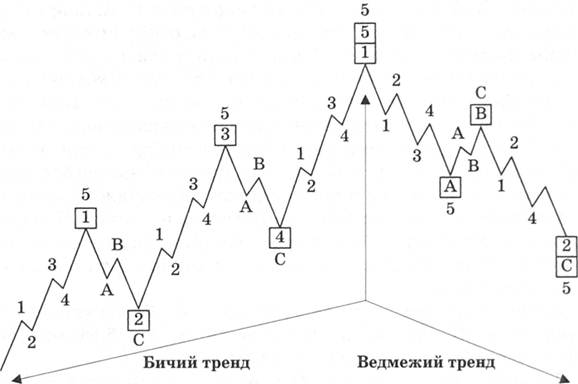
Рис. 3.3. Полный цикл волн Эллиота
Источник: Найман Э. Малая энциклопедия трейдера / Э. Найман. - Восьмое изд. - М .: Альпина Бизнес Букс, 2007. - 403 с.
По мнению Р. Элиота, волны имеют устойчивые свойства: волна 2 никогда не пересекает стартовую точку волны 1; волна 3 никогда не бывает самой короткой из волн; волна 4 никогда не опускается ниже волны 1; коррекционная волна С заканчивается, как правило, на уровне волны 4. Таким образом, полный цикл состоит из восьми средних волн и двух больших волн (фаз). Большая волна представляет бычий тренд, является движущей, а волна, представляющая медвежий тренд, - коррекционной. Главным принципом формирования волн является мультипликация: каждая импульсная волна состоит из пяти волн меньшего размера, а каждая коррекционная волна - с трех волн меньшего размера.
Наибольшим циклом, разработанным Г. Элиотом, является Большой суперцикла, состоящий из восьми суперхвиль, каждая из которых состоит из восьми волн меньшего цикла, которые, в свою очередь, также распадаются на восемь волн еще меньшего цикла. В результате формируются Главные, Промежуточные, Минутные, Секундные и Субсекундни волны. Полный рыночный цикл состоит из двух больших, восьми средних и 34 маленьких волн. Далее можно выделить 144 микроволны и так далее в соответствии с последовательностью Фибоначчи. Следует отметить, что по мнению современных специалистов прогнозы, основанные на теории волн, ненадежны, поскольку в них большую роль играет субъективное видение аналитика, выделяет в динамике курсов финансовых активов волны разного масштаба. Кроме того, волновой принцип является не полностью понятным в части того, как определяется точка начала и окончания волны.
4. Теория нормального распределения (распределения Гаусса) во времени колебаний рыночного курса ценных бумаг разрабатывалась многими финансистами, в частности Эриком Нейманом. Согласно этой теории рыночный курс ценных бумаг изменяется циклически. При этом колебания курса происходят в соответствии с короткого, среднего и длительного цикла. Каждый цикл имеет бычий и медвежий тренд (см. Рис. 3.4).
Длинный цикл длится от 48 до 54 месяцев. Соответственно, бычий тренд продолжается 27-29 месяцев, а медвежий - 14-16 месяцев. На остальные месяцы приходится период консолидации.
Средний цикл длится 20-21 неделю. Бычий тренд - 11- 13 недель, а медвежий - 7-9 недель. Неделя приходится на период консолидации. В среднем в год приходится два средние циклы. При этом бычий тренд среднего цикла три-четыре раза совпадает с бычьим трендом длинного цикла. Медвежий тренд среднего цикла совпадает с соответствующим трендом длинного цикла от 1 до 3 раз. Когда происходит совмещение трендов среднего и длинного циклов, наступает наиболее благоприятный момент для
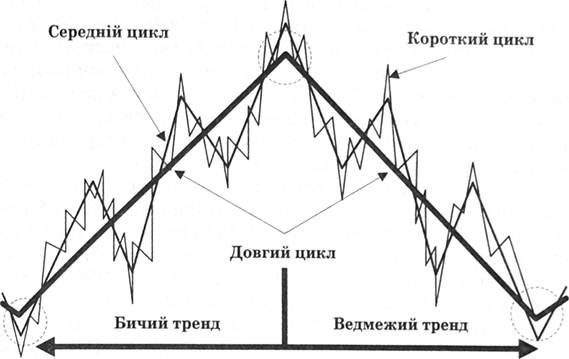
Рис. 3.4. Динамика рыночного курса ценных бумаг в соответствии с теорией нормального распределения
Источник: Найман Э. Малая энциклопедия трейдера / Э. Найман. - Восьмое изд. - М .: Альпина Бизнес Букс, 2007. - 403 с.
проведение операций на рынке: перед началом бычьего тренда лучше покупать, а перед началом медвежьего - продавать ценные бумаги.
Полная продолжительность короткого цикла составляет 38-40 дней, соответственно в течение года можно наблюдать от 5 до 7 коротких циклов. Следует отметить, что крупнейшие инвесторы на рынке, как правило, строят стратегию биржевой игры, основываясь на анализе длинных циклов, а мелкие спекулянты - на анализе коротких циклов.
Когда происходит изменение бычьего тренда медвежьим и наоборот, рынок переходит в стадию консолидации или неопределенности (эта стадия обозначена на графике кругами), на которой может произойти как разворот тренда, так и продолжение предыдущего тренда . Если в длинном цикле основным и длительным будет бычий тренд, то и сам цикл будет бычьим, то есть рыночный курс ценной бумаги в конце цикла будет выше того, что был достигнут в начале цикла. В то же время, если в длинном цикле основным и длительным будет медвежий тренд, то рыночный курс ценной бумаги в конце цикла будет ниже достигнут в начале цикла.
Таким образом, циклические теории сосредоточены на изучении закономерностей колебания кон * юнктури фондового рынка, которые могут служить основой для прогнозирования рыночного курса ценных бумаг и принятия инвестиционных решений. К сожалению, эти теории позволяют выделить волнообразные колебания рыночного курса в прошлом и в то же время, как показывает практика, не позволяют с высокой вероятностью спрогнозировать колебания курса в будущем.
5. Наряду с циклическими теориями, важную роль в исследовании механизма ценообразования на фондовом рынке сыграла Теория Доу , которая была сформирована Уильямом Гамильтоном на основе обобщения результатов исследования соучредителя "Доу Джонс и Ко" Чарльза Доу. Основана в 1882 компания "Доу Джонс и Ко" является издателем журнала Wall Street Journal, в котором в 1896 был опубликован первый в истории США фондовый индекс, который получил название Промышленного индекса Доу - Джонса. Индекс составлял среднее арифметическое рыночного курса акций 12 американских промышленных предприятий. Впоследствии было опубликовано транспортный индекс, рассчитывался с учетом рыночного курса акций железнодорожных и других транспортных компаний.
Теория Доу предполагает, что динамика конъюнктуры фондового рынка характеризует колебания рыночного индекса. Изучая динамику индекса, можно прогнозировать изменение рыночного курса. Основным предположением теории является идея о том, что индекс учитывает всю имеющуюся на рынке информацию, а также ожидания его участников. Фондовый рынок имеет несколько трендов, которые характеризуют его динамику в разные временные промежутки. Полный цикл включает главный и вторичный тренды, длящиеся более 12 месяцев и обусловливают колебания курса ценных бумаг более чем на 20%. Главный тренд меняется вторичным трендом, действует в противоположном направлении. Период смены главного тренда вторичным или наоборот называют периодом коррекции. В свою очередь главный и вторичный тренды делятся на тренды меньшего масштаба - средние и малые.
В зависимости от того, какие тенденции преобладают - к росту или к снижению объема торгов, полный цикл соответственно приобретает характер медвежьего или бычьего. Вторичные тренды рассматривались Доу как реакции рынка, прерывают главный тренд. их продолжительность составляет от трети до двух третей главного тренда. В свою очередь, малые тренды Доу рассматривал как непредсказуемые, хаотические колебания деловой активности, продолжительность которых составляет от 6 дней до 20 дней. Каждый из трендов (главный, вторичный, малый) имеют по три фазы.
В случае бычьего тренда главный тренд состоит из трех фаз. И фаза начинается после длительного снижения курса, когда падение рынка прекращается, а тенденция к росту еще себя не проявила. В течение этой фазы отдельные инвесторы начинают осторожно покупать ценные бумаги сначала крупных компаний, а затем и мелких эмитентов. II фаза - рынок начинает оживляться и происходит активный рост спроса на ценные бумаги со стороны инвесторов, заметили перспективу роста. Цены на финансовые активы начинают устойчиво расти. III фаза - до приобретения ценных бумаг приобщаются широкие круги мелких инвесторов, профессиональные игроки начинают продавать акции, емкость рынка начинает уменьшаться, впоследствии начинается паника, что приводит к падению рынка.
В случае медвежьего тренда главный тренд также состоит из трех фаз. И фаза начинается после окончания бычьего тренда, профессиональные игроки покидают рынок, доходность операций на рынке падает, мелкие инвесторы несут убытки. II фаза - спекулянты начинают своими действиями расшатывать рынок, вследствие чего мелкие инвесторы массово сбывают ценные бумаги, курс которых стремительно рушится. III фаза - рынок достигает низшей точки и падение курса прекращается, рынок переходит в стадию консолидации (коррекции).
Важной предпосылкой теории Доу является необходимость установления соответствия между различными индексами, то есть с уверенностью утверждать о существовании бычьего или медвежьего тренда можно лишь при условии, что динамика хотя бы двух индексов (промышленного и транспортного) согласуется между собой . Кроме того, наличие определенного тренда должно подтверждаться динамикой объема торгов на рынке. При бычьей главном тренде объем должен расти, а при медвежьем тренде - снижаться.
Ч. Доу подчеркивал, что для анализа динамики рыночной конъюнктуры необходимо использовать цены закрытия торгов на бирже, а не текущие цены. Кроме того, он утверждал, что выявленные тренда нужно проводить до того момента, пока рынок не вошел в стадию коррекции (консолидации). Иначе принятые на основе рассматриваемого тренда инвестиционные решения могут спровоцировать значительные убытки для торговца ценными бумагами.
Следует отметить, что в целом теория Доу основывается на анализе поведения участников рынка на различных стадиях колебания его конъюнктуры и играет важную роль в принятии инвестиционных решений профессиональными участниками фондового рынка и в современных условиях.
6. Теория ширины рынка , одним из разработчиков которой является Ричард Рассел, сосредоточивает внимание на анализе противоположно направленных тенденций ценообразования на различные группы ценных бумаг, когда курс одной части финансовых активов на рынке растет, а другой снижается. Основой этой теории является сопоставление количества ценных бумаг, рыночная стоимость которых снижается, и количества бумаг, рыночная стоимость которых растет. Согласно полученным результатам делается вывод о наличии бычьего или медвежьего тренда на фондовом рынке.
Согласно этой теории фондовый рынок считается «широким," если рыночный курс более 60% имеющихся на рынке ценных бумаг в течение определенного периода имеет одинаковый (нисходящий или по возрастанию) тренд. Обнаруженные в условиях "широкого" рынка тенденции являются более значимыми и длительными. В то же время построены в условиях "узкого" рынка прогнозы относительно динамики рыночной конъюнктуры сомнительные и краткосрочные.
7. Теория коротких позиций разрабатывается такими американскими финансистами, как Майкл Дрейк, Уэсли Грей, Дарен Роулстон и др. Указанная теория основывается на анализе количества открытых коротких и длинных позиций по фьючерсным сделкам на рынке ценных бумаг. Короткая позиция - срочная сделка, предусматривающая продажу ценных бумаг и доходность которой возрастает с понижением рыночной стоимости базового актива. Закрытие короткой позиции предусматривает заключение в будущем договора на приобретение проданных в начале ценных бумаг по рыночной цене. То есть инвестор, открывает короткую позицию, играет на понижение цены. Длинная позиция - срочная сделка, предусматривающая приобретение ценных бумаг и доходность которой растет с повышением рыночной стоимости базового актива. В свою очередь, инвестор, открывает длинную позицию, играет на повышение цены. Соответственно, закрытие длинной позиции предусматривает заключение в будущем договора на продажу приобретенных в начале ценных бумаг по рыночной цене.
Согласно этой теории наличие на рынке преобладающей и растущей в дальнейшем количества открытых коротких позиций свидетельствует о наличии на рынке медвежьего тренда . В то же время, наличие на рынке преобладающей и растущей в дальнейшем количества открытых длинных позиций свидетельствует о наличии на рынке бычьего тренда. Таким образом, теория основывается на предположении об эффективности рынка, обеспечивает является участников рынка всей информации, на основе которой они строят свои ожидания и, соответственно, предпочитают коротким или длинным позициям.
8. Теория неполных лотов , одним из разработчиков которой является Гарфилд Дрю, базируется на изучении количества биржевых операций с использованием неполных лотов. Лот - это объект торгов на бирже, который состоит из определенного количества ценных бумаг. Различают несколько типов завершен полный или круглый, лот , размер которого устанавливается правилами торговли на конкретной бирже и состоящий из количества ценных бумаг, кратная 10, как правило, он составляет 10,100, 200, 500 единиц; стандартизированный , или фасованный , лот , размер которого определяется в зависимости от номинала ценных бумаг, например для ценных бумаг номиналом до 10 гр. Ед. он может достигать 100 шт., а для ценных бумаг номиналом более 10 гр. Ед. - 50 шт .; неполный , или нестандартный , лот , размер которого отличается от полного или стандартизированного лота. Следует отметить, что размер брокерских комиссионных за проведение операций с неполными лотами, как правило, выше по сравнению с операциями с полными или стандартизированными лотами. Обычно, дополнительная компенсация за проведение операций с неполными лотами составляет 1/8 базового пункта, то есть 0,125 гр. Ед. за одну ценную бумагу. Кроме того, продать неполный лот труднее. Поэтому операции с ними проводят преимущественно специализированные дилеры, покупают неполные лоты, а затем консолидируют их в полные или покупают полные лоты, а затем дробят в неполные. В основном сделки с неполными лотами осуществляют брокеры, которые ориентируются на работу с мелкими инвесторами, поскольку именно они, как правило, не обладают достаточными средствами для приобретения полных лотов.
Согласно этой теории, объем операций по покупке или приобретения неполных лотов по кассовым или срочным сделкам может свидетельствовать об ожиданиях мелких инвесторов и, соответственно, служить основой для построения прогнозов по динамике рыночной конъюнктуры. Рост объемов сделок на приобретение неполных лотов, а также объемов сделок на закрытие длинных позиций по неполным лотами свидетельствует об окончании бычьего тренда и переход рынка в стадию разворота. В то же время, рост объемов сделок на продажу неполных лотов, а также объемов сделок на закрытие коротких позиций свидетельствует о завершении медвежьего тренда. С помощью теории неполных лотов можно более точно определить точку разворота и принять эффективные инвестиционные решения. Основой этой теории является тот факт, что мелкие инвесторы почти всегда опаздывают с принятием инвестиционных решений. То есть они продают ценные бумаги тогда, когда рынок почти достиг низшей точки и цены финансовых активов падать уже не будут, и, наоборот, покупают ценные бумаги, когда рынок почти достиг своего пика. Соответственно, профессиональные инвесторы, как правило, действуют в противоположном направлении: покупают тогда, когда мелкие инвесторы продают и наоборот.