
Хеджирование с помощью опционов и свопов
Хеджирование с помощью опционов является более гибким, чем с помощью фьючерсов, поскольку владельцы опционов имеют право выполнить или не выполнить условия контракта. Как и фьючерсы, они могут быть применены не только для избежания риска, но и чтобы воспользоваться благоприятной ситуацией и получить дополнительную прибыль. Кроме того, что опционы подобно фьючерсов позволяют хеджировать процентный, рыночный и валютный риски, они широко используются для хеджирования специфического риска, связанного с владением акциями.
Специфика хеджирования опционами определяется самой конструкцией опциона, так как можно хеджировать как с помощью опциона колл, так и с помощью опциона пут, при различных цен исполнения и различных опционных премий. В простейшем случае хедж покупателя может заключаться в открытии длинной позиции по кол-опционом, согласно хедж продавца - в открытии длинной позиции по пут- опционом. Хеджер - владелец опциона ограничивает сумму потенциальных убытков размером опционной премии, которую он платит продавцу опциона, в то время как максимальные потери продавца ограничены.
Самым простым способом хеджирования длинной позиции по акциям конкретной компании является приобретение пут-опциона "при деньгах". В целом у владельца пакета акций есть несколько вариантов хеджирования портфеля с помощью опционов:
- Держать акции и приобрести пут-опцион "при деньгах";
- Продать акции и приобрести кол-опцион "при деньгах".
В целом решение о выборе способа хеджирования опционами принимается на основе оценки стоимости каждого из них. Стоимость хеджирования состоит из транзакционных издержек и размера премий, уплаченных при приобретении опционов.
Выделяют следующие правила хеджирования с помощью опционов:
- Если позиция по активам чувствительна к падению цен (например, длинная позиция по акциям), то необходимо покупать пут или продавать кол-опцион
- Если позиция по активам чувствительна к росту цен, то необходимо продавать пут-опцион или покупать б.
Хеджирование с помощью опционов является целесообразным, чем хеджирования с помощью фьючерсов в следующих случаях:
- Когда трудно четко определить объемы и сроки хеджирования. Если стоимость активов, хеджируемых и период времени определены точно, целесообразнее использовать фьючерсные и форвардные контракты;
- Когда риск является несимметричным. Если риск является симметричным, то есть цены имеют одинаковые вероятности относительно падения и роста, использования фьючерсов более целесообразным, чем опционов.
Можно выделить два вида хеджирования с помощью опционов.
Фиксированное хеджирования - одноразовая операция хеджирования, которая направлена на ограничение максимальных потерь и получения дополнительного выигрыша в случае противоположного движения цен. Фиксированное хеджирования вроде страхования, когда, платя премию, инвестор получает гарантии минимального размера прибыли.
Относительное (или дельта-нейтральная) хеджирование разработанное для создания и защиты объединенной позиции по акциям и опционами, которая будет дельта-нейтральной течение определенного времени. Дельта является обратной величиной к коэффициенту хеджирования. Если дельта опционов изменится, то соотношение между количеством опционов и стоимостью активов, хеджируемых будет скорректировано.
Предположим, что относительное хеджирования применяется при комбинации длинной позиции по акциям и приобретении пут-опциона на такие акции. Количество пут-опционов необходимых для хеджирования определяется так:
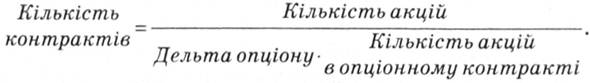
Поскольку дельта опционного контракта обычно нецелым числом, необходимо увеличивать полученный результат к следующему целого.
Пример 17.7. Необходимо определить количество опционных контрактов для хеджирования 30000 акций, если дельта пут-опциона составляет 0,76, количество акций в опционном контракте - 1000 штук.
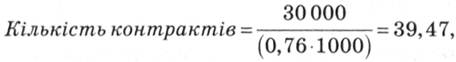
что должно составлять 40 контрактов.
Существуют более сложные стратегии хеджирования, применяемых как на "бычьих", так и на "медвежьих" рынках. Такие стратегии позволяют инвестору получить дополнительную прибыль в так называемой нейтральной зоне - узком ценовом диапазоне, который остается вне более значительными ценовыми колебаниями [1] .
- [1] Более подробно такие подходы рассмотрены в: Ценные бумаги: учебник / В.Д. Базилевич, В.М. Шелудько, Н. Ковтун и др .; под ред. В.Д. Базилевича. - М .: Знание, 2011. - 1094 с. - Разд. 16.