
Хеджирования фьючерсами
Хеджирование с помощью фьючерсов [1] намного надежнее по сравнению с другими инструментами и достаточно простой конструкцией. Например, фирма планирует закупить нефть марки "Brent" через определенное время. В этом случае она покупает фьючерсы (открывает длинную позицию) на соответствующее количество нефти. Если фирма планирует купить нефть «Urals», на которую нет фьючерсов, она может осуществить хеджирование с помощью фьючерсов на "Brent", поскольку отношение цены на нефть марки "Urals" к цене "Brent" достаточно устойчивым и составляет около 1.
Фьючерсные контракты являются эффективным инструментом хеджирования широкого спектра ценовых рисков: рыночного, валютного, а также риска процентных ставок, как в долго-, так и краткосрочном периоде.
Пример 17.3. Банк ожидает роста рыночных процентных ставок. С целью страхования от процентного риска проводит хеджирования фьючерсными контрактами на 90-дневные казначейские векселя номиналом 1000000 долл. США. Объем депозитов, которые банк намерен защитить от процентного риска - 10000000 долл. США. Срок хеджирования - 2 месяца. В течение двух месяцев средняя ставка по депозитам выросла на 0,3%, ставка котировки фьючерсов на начало периода составляла 5,4%, на конец периода (через два месяца) - 5,8%. Определим результат хеджирования.
Специфика котировки фьючерсов на казначейские векселя заключается в том, что котировки осуществляется по учетной ставке, а не по цене векселя. При росте рыночных процентных ставок растут и учетные ставки. Чем выше будет дисконтная (учетная) ставка, тем ниже будет рыночная цена векселя.
Поэтому, в данном случае для страхования от роста рыночных процентных ставок, банку необходимо открыть на фьючерсном рынке короткую позицию , а именно - продать 10 фьючерсов на 90-дневные казначейские векселя (объем базового актива в одном фьючерсе - 1000 000 долл. США), а через два месяца - закрыть позицию, заключив офсетную сделку на покупку 10 фьючерсов на указанные векселя.
В начале ставка котировки фьючерса на 90-дневный казначейский вексель равна 5,4%, соответственно фьючерсная цена векселя составляет 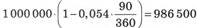 (долл. США). При ставке котировки 5,8% цена снизится до
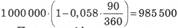 (долл. США).
Продавая фьючерсы по ставке 5,4% (котировочной цене 986 500 долл. США) и покупая по ставке 5,8% и котировочной цене 985 500 долл. США, банк получает выгоду в сумме 10 • (986500 - 985500) = 10000 долл. США.
В то же время на депозитном рынке банк теряет в результате роста процентных ставок 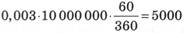 долл. США.
Общий результат хеджирования - выгода в сумме 10000 - - 5000 = 5000 долл. СЕЛА. Итак, осуществляя хеджирование на фьючерсном рынке, банк не только избегает потерь, но и получает некоторую выгоду.
Заметим, что к преимуществам хеджирования фьючерсными контрактными необходимо отнести возможности хеджирования не только отдельных активов, но и целых инвестиционных портфелей. Для хеджирования инвестиционного портфеля необходимо определить не только какие фьючерсы будут применяться для хеджирования, но и их количество.
Пример 17.4. Предположим, что мы создаем хеджевый портфель, который будет состоять из приобретенных активов (длинной позиции по активам) и продажи (короткой позиции) определенного количества соответствующих фьючерсных контрактов [2] , которую называют показателем хеджирования . В таком случае стоимость хеджевого портфеля V я будет составлять
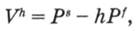
где  - стоимость активов, а
 - стоимость фьючерсного контракта, h - показатель хеджирования.
Оптимальное значение показателя хеджирования должно обеспечивать безризиковисть портфеля. Стоимость портфеля должна быть неизменной независимо от изменения цен на активы, то есть
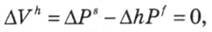
где Δ - изменение стоимости соответствующего компонента. Таким образом показатель хеджирования будет определяться как

Количество фьючерсных контрактов N необходима для хеджирования стоимости активов
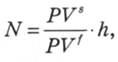
где  - номинальная стоимость портфеля,
 - номинальная стоимость фьючерсных контрактов.
Количество фьючерсных контрактов, рассчитанная по приведенной формуле соответствует полному хеджированию, то есть портфель будет безрисковым при незначительных изменений цен на активы. В действительности речь может идти только о частичном, а не полное хеджирование портфеля.
На практике не всегда возможно воспользоваться таким инструментом хеджирования, который будет совпадать как по срокам, так и по базовому активу. В таком случае расчет необходимого количества контрактов должен быть скорректирован таким образом:
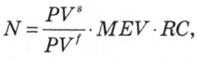
где MEV - показатель денежного эквивалента, RC - коэффициент корреляции, который определяет чувствительность текущих цен на приобретенные активы до их будущих цен.
Показатель хеджирования h является произведением показателя денежного эквивалента и коэффициента корреляции.
Для определения показателя денежного эквивалента необходимо определить стоимость денежного эквивалента. Стоимость денежного эквивалента - это изменения в стоимости фьючерсных контрактов в зависимости от заданных изменений процентных ставок. Такой показатель также меняется в зависимости от срока погашения. Например, стоимость денежного эквивалента в размере 0,01% процентной ставки для контракта в сумме 500 тыс. Долл. приведена в табл. 17.2.
Таблица 17.2. Стоимость денежного эквивалента , долл. США
|
период |
Стоимость денежного эквивалента |
|
1 год |
50,00 |
|
9 мес. |
37,50 |
|
6 мес. |
25,00 |
|
3 мес. |
12,50 |
|
1 мес. |
4,17 |
Показатель денежного эквивалента - это соотношение между двумя показателями стоимости денежных эквивалентов. Например, в случае хеджирования приобретенных 6-месячных активов с помощью 3-месячных фьючерсных контрактов, значение показателя денежного эквивалента будет составлять 2, то есть MEV = ~ = 2 Это означает, что для хеджирования каждого приобретенного актива необходимо 2 фьючерсных контрактах .
Пример 17.5. Необходимо прохеджуваты 6-месячный депозитный сертификат (ДС) на 10 млн долл. США с помощью 3-месячных процентных фьючерсов. Стоимость 1 фьючерса 500 тыс. Долл. США. Определим необходимое количество фьючерсных контрактов.
Предположим, что коэффициент корреляции RC = 0,95. Это означает, что при изменении ставки по фьючерсным контрактам на 1%, ставка по депозитным сертификатом изменится на 0,95%.
Необходимое количество контрактов равна:
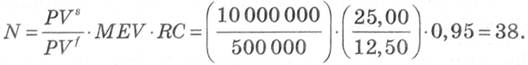
Как известно, фондовые индексы являются индикаторами динамики фондового рынка. Они существенно отличаются по степени охвата, структуре, методике определения. Фондовые индексы служат также индикатором успешности инвестиционной стратегии на рынке и является основой для применения пассивной стратегии на финансовом рынке. В табл. 17.3 указаны наиболее известные фондовые индексы с учетом объемов торговли фьючерсами на индексы.
Таблица 17.3. Известны фондовые индексы
|
Страна, регион |
индекс |
|
США |
DIJA |
|
S & P 500 |
|
|
NASDAQ |
|
|
Russell 2000 |
|
|
ЕС |
DAX |
|
САС40 |
|
|
SMI |
|
|
FTSE100 |
|
|
Азия |
Hang Seng index |
|
Australian Stock Exchange 200 |
|
|
TOPIX (Tokyo Stock Price Index) |
Фьючерсы на биржевые индексы могут быть использованы для хеджирования риска владения как одним, так и несколькими портфелями активов.
Пример 17.6. Предположим, что 1 апреля инвестиционный менеджер, не уверен относительно будущих изменений на протяжении следующих 3 месяцев, стремится прохеджуваты инвестиционный портфель, бета которого составляет βρ = 1,15, а стоимость - 1 млн фунтов. Значение индекса FTSE 100 составляет 2204,1, стоимость фьючерсного контракта с погашением в июне - 2300,0. Инвестор длинную позицию по активам, поэтому в целях хеджирования инвестиционного портфеля должен открыть короткую позицию по фьючерсным контрактам.
Прежде всего, необходимо рассчитать количество контрактов, которые нужно продать, стоимость хеджирования и стоимость самого портфеля - объекта хеджирования. Стоимость одного пункта (тика) изменения фьючерса на индекс или стоимостной коэффициент является величиной, регламентируется биржей и зависит от индекса, который лежит в основе фьючерса. Количество необходимых для продажи контрактов определяется следующим образом:
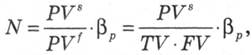
где N - количество контрактов, β - бета портфеля, TV - стоимость базисного пункта, FV - стоимость фьючерса.
Стоимость 1 пункта для фьючерсного контракта FTSE 100 составляет 25 фунтов. В нашем случае инвестиционный менеджер должен продать 20 контрактов с погашением в июне
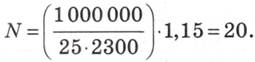
Поскольку бета портфеля более 1, для полного хеджирования необходимо большее количество контрактов, чем для портфеля с  , который полностью повторяет индекс.
Если начальная маржа для приобретения фьючерса FTSE 100 составляет 2500 фунтов, общая стоимость хеджирования составит 20 • 2500 = 50000 фунтов.
С помощью подобных операций хеджирования с помощью фьючерсов на индексы портфельный инвестор может точно спрогнозировать стоимость инвестиционного портфеля. Какие бы изменения не происходили в последующие три месяца, стоимость портфеля в конце третьего месяца будет составлять
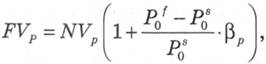
где  - первоначальная стоимость объекта хеджирования, а индекс 0 - значения показателей на момент приобретения (на 1 апреля в нашем примере).
Таким образом, для нашего случая стоимость портфеля на конец июня составит
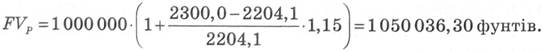
Причиной, по которой мы можем точно предсказать стоимость нашего портфеля на конец июня, является тот факт, что позиции по фьючерсам и активами противоположные, то есть, если индекс будет расти следующие 3 месяца, то стоимость нашего портфеля также будет расти, компенсируя потери по ф "фьючерсных контрактам, и наоборот, падение индекса приведет к потере стоимости портфеля, будет компенсировано прибылью по фьючерсным контрактам.
В общем эффективность хеджирования может быть определена так:
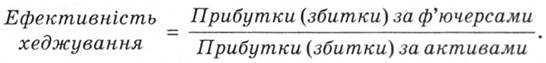
Основными причинами того, что на практике очень сложно применить полное хеджирование портфеля, являются следующие.
Первая - существование определенного уровня аппроксимации, который применяется, в частности, когда мы предполагаем, что будущая стоимость хеджевого портфеля не зависит от будущей стоимости приобретенных активов.
Вторая является следствием природы самих фьючерсных контрактов. В нашем примере, хеджирование осуществлялось благодаря приобретению 20 контрактов. В то же время если бы бета портфеля равна 1,12, а не 1,15, то количество необходимых контрактов составила бы 19,5, а не 20. В таком случае менеджер вынужден был бы применить 19 или 20 контрактов. Если бы менеджер воспользовался 19 контрактам, хеджирование было бы неполным, если 20 - чрезмерным.
Третья причина заключается в игнорировании при калькуляции начальной и вариативной маржи, которая выплачивается при хеджировании. Если менеджер получает такие выплаты в течение определенного периода, то он получает и процентные платежи в соответствии с существующими на рынке процентных ставок. Если он сам вынужден осуществлять такие выплаты, то его расходы растут еще и на размер процентных платежей по выплаченным суммам. То есть, если менеджер портфеля имеет прибыли, то они приводят к чрезмерному хеджирования, одновременно убытки приводят к недостаточному хеджирования. Решением в таком случае является торговля контрактами в несколько меньшем количестве от рассчитанной.
Четвертая причина - срок хеджирования. В нашем случае мы определяли величиной 1 апреля для ЗО июня. Мы предположили, что именно С июня является общим днем для выполнения обязательств по фьючерсам и активами. Если инвестиционный менеджер хочет хеджировать свой портфель на период до ЗО июня, то перед ним встанет вопрос: на сколько цены будут отличаться от рассчитанных и как это повлияет на результат хеджирования?
Частичное хеджирования предполагает, что портфельный менеджер хочет хеджировать только часть инвестиционного портфеля. В зависимости от того, каким образом осуществляется такое хеджирование, оно может быть подобным активной стратегии портфельного управления или отличным от нее.
Наиболее недорогой и простой способ изменения структуры портфеля состоит в купле-продаже фьючерсных контрактов. Если, например, портфельный менеджер стремится увеличить долю акций в портфеле, он может купить фьючерсные контракты на биржевые индексы. В таком случае он фиксирует цену еще до приобретения акций на рынке. Такая стратегия известна как предыдущая позиция (pre- positioning).
Еще одна активная стратегия - выбор активов. Фьючерсы на биржевые индексы позволяют менеджеру, который предпочитает личном отбора активов инвестиционного портфеля, отделить такую деятельность от срочной торговли портфелем. Менеджер будет прибегать к такому подходу, если он считает приобретенные активы недооцененными. Занимая длинную позицию по активам и продавая индексные фьючерсы, менеджер может избежать любого рыночного риска, зато оставляя лишь специфический риск. Во избежание несистематической (специфического) риска портфельный менеджер может использовать торговлю опционами.
- [1] Основные принципы хеджирования с помощью фьючерсов рассматриваются в Ценные бумаги: учебник / В.Д. Базилевич, В.М. Шелудько, Н. Ковтун и др .; под ред. В.Д. Базилевича. - М .: Знание, 2011. 1094 с.
- [2] Если позиция по активам является короткой, то хеджевый портфель предусматривает создание длинной позиции по фьючерсам.