
Спекулятивные операции с производными инструментами
С возникновением биржевой формы торговли производными финансовыми инструментами создались благоприятные условия для проведения операций спекулятивного характера. Организация биржевой формы торговли гораздо упростила проведение таких операций, предоставила возможность участникам рынка совершать сделки в больших объемах и в любое время. Производными инструментами, которые получили широкое использование в спекулятивных стратегиях, стали фьючерсы и опционы.
Фьючерсы - это биржевые срочные контракты по купле-продаже базовых активов (сырьевых товаров, золота, валюты, ценных бумаг и др.) По ценам, которые фиксируются в момент заключения сделки, с их поставкой и оплатой в будущем. К выполнению соглашения покупатель (продавец) вносит небольшую гарантийную сумму - начальную маржу .
Основными типами операций на фьючерсном рынке являются:
- Хеджирование будущих операций с базовым активом - для купли-продажи этого актива в будущем по цене, установленной на текущую дату;
- Спекулятивные операции - для получения в процессе перепродажи срочного контракта или после ликвидации позиции прибыли от возможного изменения цен;
- Арбитражные операции - для получения прибыли практически без риска при одновременном осуществлении противоположных сделок с фьючерсными контрактами и базовыми активами.
В общем фьючерсные сделки заключаются не с целью окончательной покупки или продажи материальных и финансовых активов, лежащих в их основе , а с целью страхования (хеджирования) будущей сделки с этими активами или получения прибыли за счет последующей перепродажи самых фьючерсов. На практике значительное количество участников срочного рынка одновременно осуществляет оба типа операций - хеджирование и спекуляцию.
Рынок производных финансовых инструментов, основное назначение которого - защита от ценовых рисков, сегодня является огромным торговой площадкой для проведения спекулятивных операций. При этом он требует значительно меньше средств для проведения спекуляций, чем рынок паевых или долговых ценных бумаг (табл. 16.2). Известен выражение: "Рынок производных инструментов - это возможность управлять огромными объемами капитала с помощью сравнительно незначительных сумм средств". Ликвидность биржевого рынка производных инструментов значительно превышает ликвидность и рынка акций, и на рынке облигаций, поскольку любую открытую позицию на фьючерсном рынке можно легко ликвидировать путем заключения офсетной сделки.
Особенностью спекуляций на рынке производных инструментов является отрыв операций с деривативами от финансовых и материальных активов, лежащих в их основе, манипуляции с производными инструментами не с целью уменьшения потерь от ценовых рисков, а с целью получения прибыли от принятия на себя рисков. Характерными и негативными проявлениями деятельности спекулянтов на рынке акций является использование инсайдерской и недостоверной информации, а также создание искусственного спроса на акции.
На рынке акций следствием спекуляций является значительный рост фиктивного капитала, существенный отрыв объемов рыночной капитализации от реального объема капитала, инвестированного в производство. На рынке производных инструментов следствием является многократное превышение объемов заключенных сделок на существующими объемами базовых активов.
Таблица 16.2. Сравнительная характеристика спекуляций на рынках акций и производных инструментов
|
признак |
рынок акций |
Рынок производных инструментов |
|
Объемы спекулятивного капитала |
Соответствуют объемам заключенных сделок и суммарной стоимости акций |
Значительно меньше суммарной стоимости базовых активов срочных контрактов |
|
ликвидность рынка |
высокая |
Превышает ликвидность рынка акций |
|
особенности |
Использование инсайдерской и недостоверной информации, создание искусственного спроса |
Отрыв операций с производными инструментами от активов, лежащих в их основе |
|
последствия |
Значительное превышение объемов фиктивного капитала над реальным капиталом, инвестированным в производство |
Многократное превышение объемов заключенных сделок на существующими объемами материальных и финансовых базовых активов |
Заметим, что оценка риска позиции на срочном рынке должен учитывать сумму, которую спекулянт готов потерять, прежде чем закроет позицию, пределы колебаний цен в течение дня, а также отклонения цен открытия от цен закрытия предыдущего дня. При этом риск следует оценивать не только по сравнением контрактной цены и первоначальной маржи (залога исполнения контракта), но и по полной стоимости контракта, которая может быть потеряна.
В целом стратегия управления финансовыми ресурсами при проведении спекулятивных операций определяется уровнем риска, возможной прибылью и размером имеющегося капитала.
Основными спекулятивными стратегиями на рынке производных инструментов есть такие (рис. 16.2).
1. однонаправленного стратегия
Она заключается в открытии длинной или короткой позиции на срочном рынке в ожидании роста или снижения цен и получении прибыли от превышения цены продажи над ценой покупки контракта. Спекулянт или продает срочный контракт, а потом такой контракт покупает после падения его цены, или наоборот - сначала покупает, а после роста цены продает.
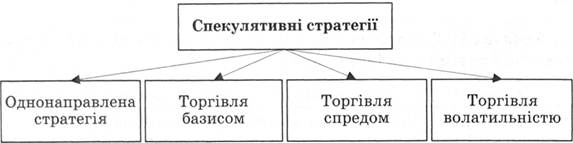
Рис. 16.2. Виды спекулятивных стратегий на рынке производных инструментов
Это одна из самых простых стратегий, которая предусматривает при правильном ценовом прогнозе в случае роста цен на срочном рынке открытие длинной позиции, то есть покупку контракта по более низкой цене и продажа (закрытия позиции) по более высокой. При падении цен - это продажа контракта по более высокой цене и покупка по более низкой. Заметим, что речь идет прежде всего о возможных ценовых изменениях на срочном рынке, которые в целом соответствуют ценовым тенденциям на рынке спот. Однако возможны случаи, когда ценовые изменения на рынке спот и срочном рынке являются противоположными. Так, на отдельном временном промежутке падения цен на определенный базовый актив на рынке спот может сопровождаться ростом фьючерсных цен на данный актив.
Пример 16.6. В ожидании роста цен на актив X спекулянт открывает длинную позицию на фьючерсном рынке, заключая фьючерсный контракт на покупку стандартизированной количества актива X (1000 шт.) По цене 100 гр. Ед. и датой поставки через три месяца. В течение месяца фьючерсная цена X выросла до 100,5 гр. Ед. Спекулянт закрывает позицию, заключая офсетную сделку (на продажу актива X) и получает спекулятивную прибыль в объеме вариационной маржи, которая определяется разницей между фьючерсными ценами на момент открытия и закрытия позиции 1000 • (100,5 - 100) = 500 гр. Ед.
Значительно больше вариантов применения однонаправленного стратегии можно привести на рынке биржевых опционов, базовыми активами которых преимущественно являются акции и фондовые индексы. Простейшая операция - покупка и продажа опционов на покупку и продажу активов. Так, приобретение опциона на покупку ценных бумаг позволяет спекулянту получить спекулятивную прибыль, используя ограниченные финансовые ресурсы. В случае роста курса ценных бумаг, которые являются основой опциона, владелец опциона может либо ликвидировать позицию, продав опцион или продать опцион и приобрести другой; или создать спрэд путем продажи опциона с более высокой цене, сохранив свой опцион на покупку.
Так же можно приобрести опцион на продажу ценных бумаг в случае ожиданий по снижению цены определенных ценных бумаг. При росте прибыли по опциону на продажу, спекулянт может продать этот опцион оставить этот опцион, приобрести другой опцион на продажу и создать "медвежий" спрэд; приобрести опцион на покупку.
В свою очередь продажа опционов на покупку базируется на предположении, что курс ценных бумаг не достигнет уровня, при котором нужно будет выполнять опцион. Продажа опционов на продажу имеет целью не допустить падения курса ценных бумаг ниже цены опционного соглашения и исполнения опциона.
2. Торговля базисом
Базисом называется разница между ценой спот и фьючерсной ценой базового актива в определенный момент времени. Получить спекулятивную прибыль можно как при "расширении", то есть увеличении разницы между ценой спот и фьючерсной по абсолютной величине, так и при "сужении" базиса. В ожидании расширения базиса продается актив на рынке спот и покупается фьючерс, то есть заключается фьючерсный контракт на покупку этого актива. Через некоторое время покупается актив на рынке спот и закрывается позиция на фьючерсном рынке. Если за это время произошло расширение базиса спекулянт получает прибыль. При ожидаемом сужении базиса спекулятивную прибыль можно получить, открывая длинную позицию на рынке спот и короткую на срочном.
Пример 16.7. Спекулянт прогнозирует расширение базиса по активу X. Количество актива X в фьючерсу составляет 1 Цена спот X равна 100 гр. ед., фьючерсная - 102 гр. Ед. Актив продается на рынке спот и покупается на фьючерсном рынке. Пусть происходит рост цен (табл. 16.3, ситуация 1) и через некоторое время цена спот X составляет 101 гр. ед., фьючерсная - 104 гр. Ед. Позиции на обоих рынках закрываются. Прибыль составляет 1 гр. Ед. Базис в этом случае изменился от -2 до -3 гр. от, то есть "расширился" на 1 гр. Ед.
При падении цен и расширении базиса можно получить спекулятивную прибыль (табл. 16.3, ситуация 2). Так, при снижении цены спот актива X до 97 гр. ед., фьючерсной - до 101 гр. Ед. базис "расширится" на 2 гр. ед., прибыль составит 2 гр. Ед.
Таблица 16.3. Спекулятивная стратегия "торговля базисом"
|
рынок спот |
фьючерсный рынок |
базис |
|
ситуация 1 |
||
|
Продажа X по цене 100 гр. Ед. |
Покупка фьючерса. Фьючерсная цена X = 102 гр. Ед. |
100 - 102 = -2 гр. Ед. |
|
Покупка X по цене 101 гр. Ед. |
Продажа фьючерса. Фьючерсная цена X = 104 гр. Ед. |
101 - 104 = -3 гр. Ед. |
|
Потери = 1 гр. Ед. |
Выгода - 2 гр. Ед. |
Прибыль - 1 гр. Ед. |
|
ситуация 2 |
||
|
Продажа X по цене 100 гр. Ед. |
Покупка фьючерса. Фьючерсная цена X = 102 гр. Ед. |
100 - 102 = -2 гр. Ед. |
|
Покупка X по цене 97 гр. Ед. |
Продажа фьючерса. Фьючерсная цена X - 101 гр. Ед. |
97 - 101 = -4 гр. Ед. |
|
Выгода = 3 гр. Ед. |
Потери = -1 гр. Ед. |
Прибыль = 2 гр. Ед. |
3. Торговля спредом. Эта стратегия базируется на различия между фьючерсными ценами подобных контрактов с различными сроками исполнения, возникает вследствие различия в ожиданиях участников рынка относительно изменений цен базового актива в будущем. Фьючерсные цены контрактов на куплю-продажу одного и того же базового актива с разными датами поставки различаются между собой и постоянно колеблются. Это позволяет получить прибыль за счет изменения разницы фьючерсных цен этих контрактов. Торговля спредом объединяет две спекулятивные стратегии: продажа спрэда - продажа длительного по срокам и покупка короткого по сроку фьючерсного контракта; покупка спрэда - покупка более длинного и продажа короткого по сроку фьючерса.
Фьючерс с длинным сроком поставки называют дальним , с коротким сроком - ближним . Дилер покупает спрэд, если он покупает ближний контракт и продает дальний, и продает спрэд, если он продает ближний контракт и покупает дальний . Дилер спекулирует не одними фьючерсными ценами, а разница между ними, которую называют величиной спреда .
Рассматриваемую спекулятивную стратегию называют также календарным спредом , поскольку она сочетает фьючерсы с разными сроками исполнения. Календарные спреды активно используются и на рынке опционов, который характеризуется большим количеством разнообразных спекулятивных и хеджевых стратегий.
Пример 16.8. Дилер совершил в январе продажи спреда , а именно открыл короткую позицию по фьючерсу на актив X с датой поставки в марте, что котируется по цене 100 гр. ед., и открыл длинную позицию по подобным фьючерсом с датой поставки в июне с котировочной цене 102 гр. Ед. К началу операции спрэд равен 102 - 100 = 2 гр. Ед. В феврале обе позиции на рынке закрываются. Рассмотрим три варианта ценовых изменений и соответствующие им финансовые результаты (табл. 16.4).
1. Фьючерсная цена ближнего фьючерса (с датой поставки в марте) при закрытии позиций в феврале равна 101 гр. ед., дальнего (с датой поставки в июне) - 103 гр. Ед.
В этом случае спрэд остается неизменным и равным 103 - 101 = 2 гр. Ед. Закрытие позиции по ближним фьючерсом (покупка) привело к потерям, поскольку продажа фьючерса состоялся по цене 100 гр. ед., покупка - по цене 101 гр. Ед. Потери составляют 100 - 101 = -1 гр. Ед. Закрытие позиции по дальним фьючерсом привело к выигрышу, который определяется разницей цен закрытия (продажи) и открытие (покупки) и равна 103 - 102 = 1 гр. Ед. Общий результат: Выигрыш - потери = 1-1 = 0 гр. Ед.
Вывод: продажа спрэда дает нулевой результат, если он остается неизменным.
2. Фьючерсная цена ближнего фьючерса - 101 гр. ед., дальнего - 104 гр. Ед. Спрэд увеличился и на дату закрытия позиций равна 104 - 101 = 3 гр. Ед. Потери ближнем фьючерсом составляют 100 - 101 = 1 гр. ед., выигрыш по дальним - 104 - 102 = 2 гр. Ед. Общий результат: Выигрыш - потери = 2 - 1 = 1 гр. Ед.
Таблица 16.4. Спекулятивная стратегия "торговля спредом"
|
Дата поставки |
ближний фьючерс |
дальний фьючерс |
|
январь |
Продажа фьючерса. Фьючерсная цена X = 100 гр. Ед. |
Покупка фьючерса. Фьючерсная цена X = 102 гр. Ед. |
|
ситуация 1 |
||
|
февраль |
Покупка фьючерса. Фьючерсная ценах = 101 гр. Ед. Потери = 100 - 101 = -1 гр. Ед. |
Продажа фьючерса. Фьючерсная цена X = 103 гр. Ед. Выигрыш = 103 - 102 = 1 гр. Ед. |
|
Общий результат: Выигрыш - потери = 1-1 = 0 гр. Ед. |
||
|
ситуация 2 |
||
|
февраль |
Покупка фьючерса. Фьючерсная цена X = 101 гр. Ед. Потери = 100 - 101 = -1 гр. Ед. |
Продажа фьючерса. Фьючерсная цена X = 104 гр. Ед. Выигрыш = 104 - 102 = 2 гр. Ед. |
|
Общий результат: Выигрыш - Потери = 2-1 = 1 гр. Ед. |
||
|
ситуация 3 |
||
|
февраль |
Покупка фьючерса. Фьючерсная цена X = 102 гр. Ед. Потери = 100 - 102 = -2 гр. Ед. |
Продажа фьючерса. Фьючерсная цена X = 103 гр. Ед. Выигрыш = 103 - 102 = 1 гр. Ед. |
|
Общий результат: Выигрыш - Потери = 1-2 = -1 гр. Ед. |
||
Вывод: при увеличении спрэда стратегия продаж приносит прибыль.
3. Фьючерсная цена ближнего фьючерса - 102 гр. ед., дальнего - 103 гр. Ед. Спрэд уменьшился и на дату закрытия позиций равна 103 - 102 = 1 гр. Ед. Потери ближнем фьючерсом составляют 100 - 102 = 2 гр. ед., выигрыш по дальним составляет 103 - 102 = 1 гр. Ед. Общий результат: Выигрыш - Потери = 1 - 2 = -1 гр. Ед.
Вывод: при уменьшении спреда стратегия продаж приносит ущерб.
4. Торговля волатильностью. Волатильность , или изменчивость , цены финансового актива статистическим финансовым показателем, который отчасти отражает уровень риска инвестирования в данный актив. Суть торговли волатильностью заключается в использовании изменчивости цены базового актива срочного контракта как основы для осуществления спекулятивной операции. Торговля волатильностью используется преимущественно в спекулятивных стратегиях на рынке опционов. При формировании таких стратегий интересуются в первую очередь не уровнем или направлением движения цен, а степенью их изменчивости. Получить прибыль в результате значительной изменчивости цен предоставляют возможность комбинации - опционные стратегии, которые предусматривают одновременную покупку опционов пут (PUT) и кол (CALL) на один и тот же базовый актив с одинаковыми или разными забастовочными ценам и одинаковыми датами исполнения.
Пример 16.9. В ожидании значительного колебания цен на актив X, инвестор реализует стратегию стеллаж (стредл ) , которая в этом случае заключается в покупке опционов пут и колл на актив X с одинаковыми забастовочными ценам и датами исполнения и которая называется длинным стредл . ( Краткий Стреде л передбачfе продажа опционов и гарантирует прибыль при незначительных ценовых изменений на рынке.)
Пусть стачечная цена X составляет 100 гр. ед., премия, уплаченная при покупке каждого опциона - 5 гр. Ед. На рис. 16.3 изображена выигрыше / потери владельца опционов пут и колл зависимости от рыночной цены базового актива.
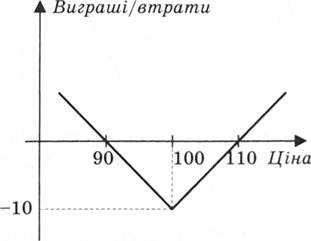
Рис. 16.3. Выигрыши / потери владельца опционов в зависимости от рыночной цены базового актива
Если на дату исполнения опционов цена спот актива X превысит 110 гр. Ед. или станет ниже 90 гр. ед., инвестор - владелец опционов получит выигрыш. Чем значительнее ценовые изменения произойдут на рынке, тем больше будет выигрыш. Заметим, что продавец опционов выиграет, если цена актива X на дату исполнения будет оставаться в пределах 90 гр. Ед. < X <110 гр. ед., то есть в пределах, определяемых забастовочной цене и двойной премией.
Еще одним примером торговли волатильностью является стратегия стренгл - комбинация опционов пут и колл на один и тот же актив с одинаковыми датами, но разными забастовочными ценам. Причем стачечная цена опциона колл Х с превышает страйк-ценой пут Х р. Эта стратегия, как и стрэддл, используется на активном, но непредсказуемом рынке, однако в ожидании более значительных ценовых колебаний, чем при стрэддл и. Графически выигрыше / потере покупателя и продавца стренгл представлены на рис. 16.4.
В общем, стратегии использования опционов характеризуются разнообразием и могут совмещать операции с другими деривативами и акциями.
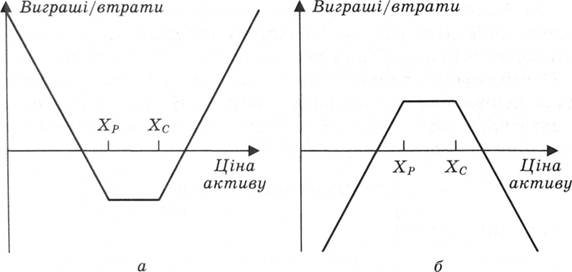
Рис. 16.4. Выигрыши / потери владельца опционов в зависимости от рыночной цены базового актива: а - покупателя стренгл; б - продавца стренгл
Опционные стратегии делятся на следующие группы [1] :
- Простые опционные стратегии;
- Синтетические стратегии;
- Комбинационные стратегии;
- Спред стратегии.
Простые опционные стратегии предусматривают получение прибыли в результате купли-продажи опционов пут или колл.
Синтетические стратегии заключаются в одновременной покупке или продаже акций определенной компании и опционов пут или колл на эти акции.
Комбинации предусматривают одновременную покупку опционов пут и колл на один и тот же базовый актив с одинаковыми или разными, забастовочными ценам и одинаковыми датами исполнения.
Спреды заключаются в одновременной покупке и продаже опционов одного типа (пут или колл) с одним и тем же базовым активом, но с разными страйк-ценам и, возможно, разными датами исполнения и подразделяются на следующие основные виды:
- Вертикальный спрэд - сочетание опционов с одинаковыми датами, но с разными забастовочными ценам;
- Горизонтальный спрэд - сочетание опционов с одинаковыми страйк-ценам, но разными датами исполнения;
- Диагональный спрэд образуется сочетанием опционов с различными страйк-ценам и датами исполнения.
На рис. 16.5 изображены основные опционные стратегии, которые широко используются финансовыми посредниками как для защиты от ценового риска, так и для получения прибыли.
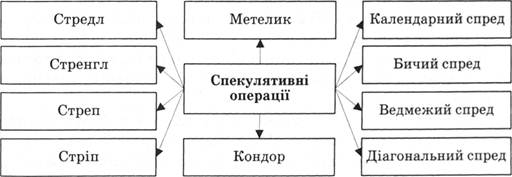
Рис. 16.5. Виды спекулятивных операций
Стреп - комбинация двух опционов на покупку и одного опциона на продажу (длинных или коротких) с одинаковыми или разными ценами исполнения и одинаковыми датами. В случае различных цен страйк-цена опциона колл выше страйк-ценой опциона пут.
Стрип - комбинация двух опционов на продажу и одного опциона на покупку с одинаковыми датами и одинаковыми или разными, забастовочными ценам.
Календарный , или горизонтальный , спрэд - сочетание опционов, которые имеют одинаковые забастовке цены, но разные даты исполнения.
Календарные спреды делятся на:
- Нейтральные , в которых страйк-цена акции максимально приближена к текущей рыночной цены;
- Бичи календарные , в которых стачечная цена является выше текущей цены акции. Такие спреды еще называют спредами на повышение, поскольку в этом случае инвестор ожидает роста цен акций;
- Медвежьи календарные , или спреды на снижение, в которых цена исполнения ниже текущей рыночной цены акции.
Бычий спрэд - спекулятивная операция, при которой спекулянт покупает опцион на покупку и опцион на покупку с более высокой цене исполнения. Даты исполнения опционов совпадают. Эта операция является прибыльной за растущей рыночной конъюнктуры.
Медвежий спрэд - противоположная спекулятивная операция, при которой покупается опцион на продажу и продается опцион на продажу с низкой ценой исполнения. Такая операция является прибыльной за нисходящей рыночной конъюнктуры.
Диагональный спрэд - комбинация опционов с различными ценами исполнения и разными сроками погашения. Диагональные спреды так же, как бичи, медвежьи и календарные, образуются на основе долгой и короткой позиции по опционам на покупку или продажу. Разные цены и разные даты исполнения в диагональном спрэде позволяют спекулянту увеличить количество случаев, которые приносят ему прибыль по сравнению с вертикальными и горизонтальными спредами.
Бабочка - спекулятивная операция, при которой происходит покупка опциона на покупку по цене X , продажа двух опционов на покупку по цене Х 2, покупка опциона на покупку по цене Х3, причем X1 < Х 2 <Х 3.
Долгое кондор - комбинация четырех опционов на покупку покупка опциона по более низкой цене Χ 1, продажа двух опционов по ценам Х 2 и X и покупка опциона по самой высокой цене Х 4, в условиях одинаковых дат выполнения. Х 1 <Х 2 <Х 3 < Х 4.
Краткое кондор - сочетание четырех опционов на покупку: двух коротких опционов по ценам Χ 1 и Х 4 и двух длинных опционов по ценам Х 2 и Х3.
Подавляющее большинство опционных стратегий связана с рынком акций и реализуется на биржевом рынке, хотя в целом внебиржевой рынок деривативов, связанных с акциями, почти вдвое превышает по объемам биржевой.
- [1] Ценные бумаги: учебник / В.Д. Базилевич, В.М. Шелудько, Н. Ковтун и др .; под ред. В.Д. Базилевича. - М .: Знание, 2011. -1094 с.