
Добровольная система раскрытия информации
Добровольное раскрытие информации является важной составляющей современных инвестиционных отношений и диалектически связано с регулятивным раскрытием информации. Суть заключается в том, что система регулятивного раскрытия ориентирована прежде всего на обеспечение прав инвесторов на информацию, а система добровольного раскрытия информации сфокусирована на экономических преимуществах эмитента при раскрытии информации.
Развитие любой компании предполагает наличие капитала. На основе вложенного или привлеченного капитала обеспечивается функционирование компании, налаживается производство товаров и услуг, осуществляется экспансия на новые рынки, внедряются новые технологии и тому подобное. Привлечение капитала в значительных объемах для компании осуществляется в современной экономике главным образом за счет эмиссии ценных бумаг на фондовом рынке. Ключевым экономическим показателем этого процесса привлечения капитала является стоимость капитала СС (Cost of Capital ), что показывает сумму, которую необходимо платить за использование определенного объема привлеченных финансовых ресурсов, выраженную в процентах к этому объему [1] . По сути стоимость капитала измеряется процентной ставкой, которую компания обещает владельцам ценных бумаг. Наиболее просто стоимость капитала выражается для долговых ценных бумаг (в частности, облигаций). В этом случае она составляет доходность к погашению и концептуально связана с купонной ставкой по облигациям. В случае привлечения капитала в акционерной форме определения стоимости капитала нечто иное. Так, при привлечении капитала в форме выпуска привилегированных акций стоимость капитала соотносится с размером дивидендов по этим акциям. Инвесторы, которые инвестируют в привилегированные акции определенной компании, рассчитывают на стабильную отдачу в форме дивидендов. При привлечении капитала за счет эмиссии обыкновенных акций потенциальные инвесторы готовы вкладывать деньги в условиях определенного уровня доходности этих акций, который определяется с учетом риска. Ожидаемая доходность владельцев вложенного капитала соответствует стоимости привлеченного капитала. При использовании модели оценки капитальных активов (ΜΟΚΑ), которая является базовой в современной финансовой теории, стоимость капитала для компании А можно определить так [2] :
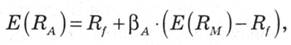 (4.1)
где E (R a ) - ожидаемая доходность акций компании А;
R 1 - безрисковая доходность;
E (R M ) - ожидаемая рыночная доходность (доходность рыночного портфеля)
βA - коэффициент чувствительности доходности акций компании А к изменениям в рыночной доходности, показатель систематического риска.
В целом процесс определения стоимости капитала для конкретной компании может быть сложным, но суть его заключается в том, что инвесторам необходимо "обещать" определенный процент на вложенный ими в компанию капитал. Экономическая логика заключается в том, что этот процент тем больше, чем больше риск инвестирования. Если компания использует различные финансовые инструменты для привлечения капитала, то у каждого инструмента будет свой размер стоимости капитала СС Г Как результат, для интегральной оценки используется показатель средневзвешенной стоимости капитала WACC (Weighted Average Cost of Capital) - суммы величин показателей стоимости капитала отдельных финансовых инструментов, умноженных на их доли в структуре капитала х г рассчитывается по формуле взвешенной средней величины:
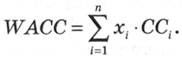 (4.2)
На основе сопоставления доходности, которую компания получает от своей деятельности, и стоимости привлеченных ресурсов определяется показатель экономической добавленной стоимости EVA (Economic Value Added):
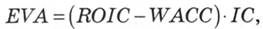 (4.3)
где ROIC - доходность на инвестированный капитал, которую обеспечивает компания;
ИС - величина инвестированного капитала.
Экономическое обоснование добровольного раскрытия информации эмитентом заключается в снижении стоимости привлеченного капитала, в результате приводить к росту экономической добавленной стоимости компании.
Подтверждением влияния раскрытия информации на стоимость привлеченного капитала результаты ряда исследований, которые указывают на то, что повышение уровня раскрытия необходимой инвесторам информации приводит низкую стоимость капитала, большую ликвидность и больший спрос на ценные бумаги компании [3] .
Факт существования обратной зависимости между уровнем раскрытия информации и стоимостью инвестиционных ресурсов подтверждается в работе D. Easley, М. O'Hara "Information and the cost of capital" [4] : увеличение компанией уровня раскрытия информации приводит к уменьшению стоимости инвестиционных ресурсов. Исследования показывают также на то, что компании с высоким уровнем раскрытия информации имеют большую капитализацию, большую долю институциональных инвесторов и меньше спрэд между ценой покупки и продажи акций компании [5] .
Рассмотрим логику взаимосвязи между стоимостью капитала для компании и раскрытием информации более подробно. При инвестировании в ценные бумаги риск (в аспекте информационной прозрачности) может быть разделен на экономический риск и риск асимметрии информации (риск непрозрачности компании). Экономический риск при инвестировании в инструменты компании связан с возможным обесценением ценных бумаг вследствие ухудшения финансово экономического состояния компании. Риск асимметрии информации связан с невозможностью инвесторов составить полноценное представление о компании и инвестиционные проекты, которые она реализует. Соответственно, инвесторы будут требовать премию за риск информационной непрозрачности, выраженный в высокой стоимости капитала.
В случае эмиссии облигаций премия за риск информационной непрозрачности выражаться так:
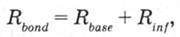
где  - доходность, которую будут требовать инвесторы от инвестиций в
облигации конкретной компании;
 - Базовая доходность для облигаций с таким уровнем экономического риска (выраженным вероятностью дефолта по облигациям);
 - Дополнительная доходность, которую инвесторы будут требовать от инвестиций из-за недостаточной информационной прозрачности компании (высокий риск асимметрии информации).
В случае эмиссии обыкновенных акций премия за риск информационной непрозрачности выражаться через корректирующий приложение в формуле ΜΟΚΑ [6] :
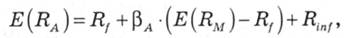
где  - дополнительная доходность, которую инвесторы будут требовать от инвестиций из-за недостаточной информационной прозрачности компании-эмитента.
Итак, эффект роста стоимости привлеченных средств при недостаточном раскрытии информации выступает экономическим фундаментом для добровольного повышения информационной прозрачности компаний, финансовых институтов, институциональных инвесторов.
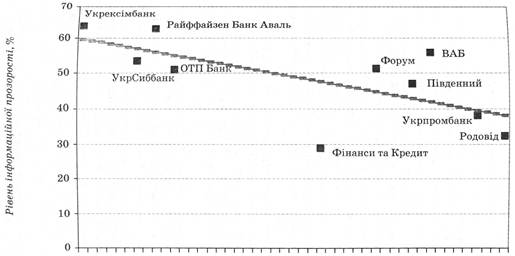
Проиллюстрируем указанный эффект результатам исследований, проведенных среди украинских банков компанией Standard & Poor's совместно с Агентством финансовых инициатив в 2007г. [7] Используя собственную методику балльной оценки уровня транспарентности банков Standard & Poor's в этом исследовании был определен интегральный рейтинг информационной прозрачности 30 крупнейших банков Украина. Полученная рейтинговая оценка информационной прозрачности была сопоставлена с процентной ставкой по синдицированным займам этих банков на международном финансовом рынке. Результат можно увидеть на рис. 4.2: увеличение примерно на 10 пунктов рейтинга информационной прозрачности снижает на 1% ставку по заимствованиям.
Добровольное раскрытие информации укладывается в общую систему взаимоотношений компании с инвесторами (в английской терминологии IR - Investment Relations). В свою очередь взаимоотношения с инвесторами является частью корпоративного управления компании. Эффективность функционирования последней выступает важным фактором при оценке инвесторами преимуществ компании и влияет на принятие решения об инвестировании средств в инструменты такой компании.
Важным мировым трендом в системе инвестиционных взаимоотношений и добровольного раскрытия информации является раскрытие компаниями информации через интернет-ресурсы компании [8] .
Так инвесторы качественно, вовремя и в удобной форме обеспечиваются информацией, необходимой для принятия ими решений. На сегодня практически нет аспектов раскрытия информации, которые не могли бы быть представлены через Интернет. Хотя понятно, что существуют и другие формы обнародования информации о компании - презентации, пресс-релизы и тому подобное. Особенно важное раскрытия информации через сеть Интернет для деятельности институтов совместного инвестирования, потому что речь идет о привлечении на рынке инвестиционных ресурсов от физических лиц.
Какая информация должна быть добровольно раскрыта для создания полноценных инвестиционных отношений? На сегодня есть целый ряд моделей добровольного раскрытия информации, среди которых приведем одну из ведущих - модель раскрытия информации, построенную агентством Standard & Poor's. Такая модель называется T & D
(Transparency and Disclosure). В целом структура добровольного раскрытия информации по модели Standard & Poor's включает раскрытие трех блоков информации:
Блок 1: структура собственности и права акционеров.
Блок 2: финансовая и операционная информация.
Блок 3: состав и процедуры Наблюдательного совета и менеджмента.
Первый блок раскрытия информации предусматривает возможность инвесторам в полной мере ознакомиться с описанием классов акций, выпущенных компанией, правами акционеров каждого класса, информации о владельцах блокирующих и контрольных пакетов.
Второй блок предполагает раскрытие финансовой и операционной информации о деятельности компании. При этом в качестве дополнения к годовым и ежеквартальных финансовых отчетов, предусмотренных регулятивной компонентом, в этот блок включены индикаторы операционной эффективности, отражающие специфику деятельности компании. В частности, подробная информация о продуктах и услугах, объемы услуг в натуральном выражении (в том числе объемы продаж, количество клиентов и т.д.). Представлены также показатели эффективности ROA, ROE.
Третий блок включает информацию о членах Наблюдательного совета и высшего менеджмента компании-эмитента: их биографии и профессионально-квалификационные характеристики, формы вознаграждения и т. Предполагается раскрытия информации о комитетах Наблюдательного совета, о вопросах, которые находятся в их компетенции, процедуры рассмотрения вопросов.
По этой модели Standard & Poor's проводит оценку информационной прозрачности компаний и банков на рынках разных стран. Подобные исследования проводились и на украинском рынке в период 2006-2010 pp. (совместно с Агентством финансовых инициатив). На украинском рынке оценивалась информационная прозрачность крупнейших 30 банков и в 2007 году. Информационная прозрачность крупнейших украинских компаний. По результатам исследований средний уровень информационной прозрачности банков в 2010 гг. - 43% и неравномерно распределен по блокам. Так, уровень раскрытия по первому блоком достигал 56%, по второму - 37,5, по третьему - 42 % [9] . Исследование информационной прозрачности 36 украинских компаний, проведенных по этой методологии Standard & Poor's в 2007 году., Показало еще более низкий уровень информационной прозрачности - 24%.
В статьях А.Б. Каминского и Я.В. Соломки [10] представлена модель добровольного раскрытия информации для институтов совместного инвестирования, которая включает восемь блоков информации и включает критерии раскрытия по различным сторонам деятельности ИСИ и КУА, которая осуществляет управление ИСИ. Полностью раскрыта информация по всем приведенным вопросами характеризовать идеальный, с точки зрения раскрытия информации для инвестора, ИСИ. Модель информационной прозрачности ИСИ [11] приведена на рис. 4.3.
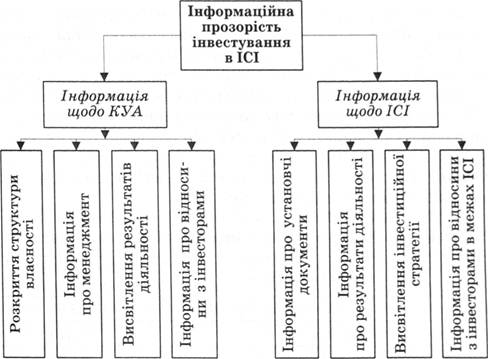
Рис. 4.3. Модель информационной прозрачности института совместного инвестирования
Концептуально такая модель информационной прозрачности состоит из двух компонент: первая касается раскрытия информации о ИСИ, а вторая - по КУА, которая осуществляет управление этим ИСИ. Первая компонента предполагает раскрытие информации об объекте инвестирования и способствует уменьшению риска неблагоприятного выбора (adverse selection). Вторая компонента направлена главным образом на раскрытие информации о профессионально-квалификационных качеств менеджмента и должно способствовать уменьшению морального риска (moral hazard ).
В 2009 г.. По указанному моделью было проведено исследование уровня раскрытия публичных ИСИ, значение ежеквартальной стоимости чистых активов (СЧА) которых за 2008 г.. Более 10 млн грн. В выборку для исследования вошло 50 ИСИ, которые находятся под управлением 26 КУА. Среди исследуемых было 10 открытых ПИФ, 8 интервал ных ГПФ и 32 закрытых недиверсифицированных КИФ. Совокупная СЧА исследуемых ИСИ охватывала 60% СЧА невенчурных ИСИ.
Результаты проведенного исследования показали невысокий уровень раскрытия значимой для инвесторов информации. Так, среднее значение интегрального индекса прозрачности составило 43,4%. При этом наблюдалась разница в уровне информационной прозрачности для различных компонент (табл. 4.1).
Таблица 4.1. Уровень раскрытия информации по компонентам
|
Наименование компоненты |
Уровень раскрытия информации,% |
|
Наличие текстов учредительных документов ИСИ |
60,60 |
|
Отношения КУА с инвесторами |
57,75 |
|
Раскрытие структуры собственности КУА |
47,31 |
|
Освещение результатов деятельности КУА |
47,02 |
|
Отношения с инвесторами в рамках ИСИ |
45,08 |
|
Освещение инвестиционной стратегии ИСИ |
43,67 |
|
Раскрытие результатов деятельности ИСИ |
39,30 |
|
Предоставление информации о менеджменте КУА |
21,20 |
Исследования показали наличие разницы в уровнях информационной прозрачности ИСИ различных типов. Наибольшую прозрачность демонстрировали фонды, ориентированные на привлечение средств у физических лиц, подтверждает сущность добровольного раскрытия информации - стимулирование инвесторов (в этом случае физических лиц) вкладывать средства в эмитированные ценные бумаги.
В работах А.Б. Каминского, Я.В. Ломовацькои и Д.А. Леонова [12] представлена модель оценки информационной прозрачности негосударственных пенсионных фондов Украины и приведены результаты оценки крупнейших фондов.
Практика добровольного раскрытия информации в Украине находится на стадии формирования. Развитие фондового рынка и, особенно, его интеграция в мировой рынок капитала являются важными факторами, которые обусловливают развитие систем добровольного раскрытия информации о компании-эмитента. Дело в том, что привлечение капитала для развития компаний на украинском рынке ограничено по сравнению с мировым рынком, а выход компаний на мировой рынок капитала требует выполнения ими ряда стандартов раскрытия информации, в конечном счете будет способствовать развитию инвестиционных отношений в Украине.
- [1] Ковалёв В.В. Финансовый менеджмент: теория и практика / В.В. Ковалёв. - Второй изд., Перераб. и доп. - Μ .: ТК Велби: Проспект, 2007. - 1024 с. - С. 824.
- [2] Ценные бумаги: учебник / В.Д. Базилевич, В.М. Шелудько, Н. Ковтун и др .; под ред. В.Д. Базилевича. - М .: Знание, 2011. - 1094 с.
- [3] Diamond D. Disclosure, liquidity and the cost of capital / D. Diamond, R. Verrecchia // Journal of Finance. - 1991. - Vol. 46. - P. 1325-1360.
- [4] Easley D. Information and the cost of capital / D. Easley, M. O'Hara // Journal of Finance. - 2004. - Vol. 52. - P. 1553-1583.
- [5] Does disclosure quality via investor relations affect information asymmetry ? / M. Chang, G. D'Anna, I. Watson, M. Wee // Australian Journal of Management. - 2008. - V. 33, Issue 2. - P. 375-390.
- [6] Патрушева Е.Г. Анализ эффективности публичного размещения акций / Е.Г. Патрушева // Финансовый менеджмент. - 2007. № 4.
- [7] Transparency and disclosure by Ukrainian banks 2007 Joint study by Standard & Poor's and Financial Initiatives Agency. - December 2007.
- [8] Deller D. A survey on the use of the Internet for investor relations in the USA, the UK and Germany / D. Deller, M. Stubenrath, C. Weber // European Accounting Review. - 1999. - Vol. 8. - P. 351-64.
- [9] Исследование информационной прозрачности банков Украины в 2010 году. Совместное исследование Агентства финансовых инициатив и Standard & Poor's [Эл. ресурс]. - Режим доступа: capitalmarkets.kiev.ua/download/sp_2010_ru.pdf.).
- [10] Каминский А.Б . Информационная прозрачность в деятельности ИСИ: теоретическое обоснование и практика реализации / А.Б. Каминский // Финансы Украины. - 2010. - № 10. - С. 60-70; Каминский А.Б. Исследование информационной прозрачности институтов общего инвестирования / А.Б. Каминский, Я.В. Соломка // Финансы Украины. - 2010. - № 3. - С. 74-91.
- [11] Каминский А.Б. Исследование информационной прозрачности институтов общего инвестирования / А.Б. Каминский, Я.В. Соломка // Финансы Украины. - 2010. - № 3. - С. 74-91.
- [12] Каминский А.Б. Исследование информационной прозрачности негосударственных пенсионных фондов Украины / А.Б. Каминский, Я.В. Ломовацька // Финансы Украины. - 2011. - № 4. - С. 88-97; Леонов ДЛ. Раскрытие информации в системе негосударственного пенсионного обеспечения: обоснование целесообразности и практика реализации / Д.А. Леонов, А.Б. Каминский // Финансы Украины. - 2011. - № 6. - С. 62-72.