
Информация о финансовом состоянии и эффективности деятельности эмитента
Среди показателей, предоставляющих информацию о финансовом состоянии и эффективности деятельности эмитента, наиболее часто встречающихся показатели дохода, прибыли, коэффициенты рентабельности и ликвидности. Доход (Revenue) выражается в денежных единицах и свидетельствует об объемах деятельности и деловой активности эмитента за определенный период, как правило, за год. Для оценки эффективности деятельности необходимо этот показатель сопоставим с активами предприятия, прибылью, рентабельностью. Чем меньше объем активов может генерировать такой доход и чем больше в той части является прибыль, тем эффективнее деятельность эмитента.
Прибыль до налогообложения (Pre-Tax Profit, Pre-Tax Income) и чистая прибыль (Net Income) отличаются на величину уплаченного налога на прибыль. Часть чистой прибыли, не использованная для выплаты дивидендов или иные цели, увеличивает капитал предприятия и его экономический потенциал.
Коэффициенты рентабельности определяют прибыльность производственно-хозяйственной деятельности предприятия. Поскольку деятельность предприятия определяется совокупностью процессов, связанных с круговоротом капитала (привлечение средств, инвестирования их в оборотные и внеоборотные активы, использование активов в процессе производства и реализации продукции), рентабельность производственно хозяйственной деятельности определяется совокупностью соответствующих коэффициентов рентабельности. К основным группам коэффициентов рентабельности относятся коэффициенты рентабельности капитала и коэффициенты рентабельности производственного процесса.
Рентабельность собственного капитала (Return on Equity , ROE) определяет прибыль, полученную на единицу капитала собственников предприятия. Он отражает доходность всего капитала, принадлежащего акционерам {Equity), а не только инвестированного в акции:
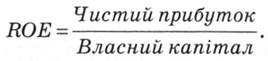
Этот коэффициент еще называется рентабельностью капитала после налогообложения ( After Tax ROE ), поскольку в числителе используется чистая прибыль или прибыль после налогообложения.
Значение ROE существенно зависит от структуры капитала, а именно: чем меньше доля собственных средств в общем объеме финансовых ресурсов предприятия, тем выше будет значение коэффициента при прочих равных условиях. Рост рентабельности собственного капитала может быть вызвано как ростом размера прибыли, так и уменьшением доли собственного капитала в ресурсах предприятия, а следовательно, ростом риска структуры капитала. Это означает, что этот коэффициент не является абсолютно информативным с точки зрения определения рентабельности капитала и его значение должно сравниваться со значениями аналогичных коэффициентов для других предприятий отрасли и анализироваться в комплексе с другими показателями прибыльности.
В биржевой информации существует еще одна разновидность этого коэффициента: рентабельность капитала до налогообложения (Pre-Tax ROE ), где в числителе используется прибыль до налогообложения.
Коэффициент рентабельности вложенного (инвестированного) капитала (Return on Capital Employed, ROCE) тесно связан с предыдущими и характеризует эффективность использования всего вложенного в деятельность предприятия капитала. Однако в отличие от ROE в числителе используется показатель "Доход до уплаты процентов и налогов" ( EBIT), а в знаменателе - так называемый вложенный капитал, который определяется суммой собственного капитала и долгосрочных займов [1] :
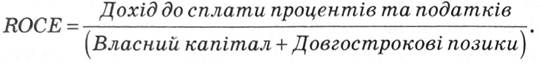
Рентабельность активов (Return on Assets, ROA ) не зависит от структуры капитала и характеризует прибыль, полученную на единицу активов предприятия или на единицу всех вложенных средств:
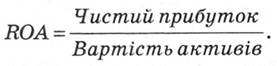
Чем эффективнее используются основные и оборотные средства предприятия, тем больше будет получена прибыль, тем больше будет рентабельность активов, а следовательно, и рентабельность всего капитала предприятия.
Заметим, что при исчислении указанных выше коэффициентов рентабельности используются усредненные величины капитала и активов, то есть полусуммы соответствующих значений на начало и конец периода, за который рассчитываются коэффициенты.
На рис. 4.5 приведена информация о рыночных показатели компании, акции которой котируются в системе NASDAQ.
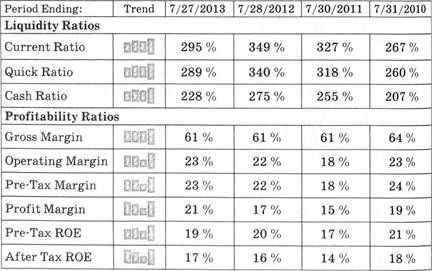
Рис. 4.5. Информация о финансовом состоянии и эффективности деятельности компании Cisco Systems, Inc. (CSCO), акции которой котируются в системе NASDAQ ( Источник : nasdaq.com/symbol/csco/financials?query=ratios)
Рентабельность производственного процесса характеризуют валовая, операционная и чистая рентабельность реализованной продукции. Валовая маржа (Gross Margin) или валовая рентабельность реализованной продукции определяется соотношением
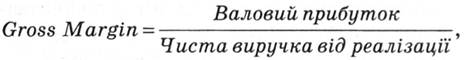
где чистая выручка от реализации является выручкой за вычетом налога на добавленную стоимость, акцизного сбора и других вычетов из дохода, а валовая прибыль равна разнице чистой выручки от реализации и себестоимости реализованной продукции.
Операционная маржа (Operating Margin ), что определяет операционную рентабельность реализованной продукции, отличается от предыдущего коэффициента тем, что при ее расчете используется не валовой, а операционная прибыль - величина, которую получают в результате вычитания из валовой прибыли расходов на сбыт, административных и других операционных расходов:
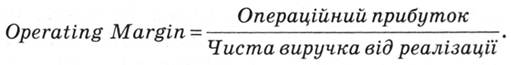
Чистая маржа (Profit Margin , Net Profit Margin) - чистая рентабельность реализованной продукции или рентабельность продаж (ROS), определяется делением чистой прибыли, полученной предприятием в течение отчетного периода, на чистую выручку от реализации продукции за этот период:
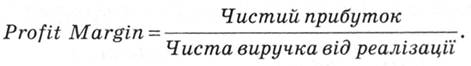
Этот коэффициент при сопоставлении с рентабельностью продаж до налогообложения (Pre-Tax Margin), где для расчета используется прибыль до налогообложения, может предоставить инвестору информацию о влиянии налогового давления на результаты деятельности предприятия.
Различия между чистой и операционной рентабельностью обусловлены наличием внеоперационные доходов и расходов, в том числе доходов от прочей реализации и финансовых затрат. Если чистая рентабельность значительно меньше операционной, это может означать, что предприятие в значительной мере осуществляет свою деятельность за счет заемных средств и имеет значительные процентные выплаты по банковским кредитам и другим займам. Если чистая рентабельность значительно превышает операционную, это может быть результатом выгодной реализации внеоборотных активов или финансовых инвестиций.
Среди рассмотренных выше коэффициентов акционеров прежде всего интересует коэффициент ROE в поскольку он предоставляет информацию об общей доходность вложения средств в акционерный капитал. Чем выше значение этого коэффициента, тем больше отдача на вложенный капитал, которая может материализоваться в дивидендных выплатах и росте рыночной стоимости акции.
Ликвидность - один из важнейших показателей финансового состояния; он означает способность предприятия погашать свои текущие обязательства в срок и в полном объеме. Для поддержания ликвидности на должном уровне предприятие должно иметь достаточный объем денежных средств и других ликвидных активов, в случае необходимости можно превратить в наличные и использовать для погашения обязательств. При высоком уровне ликвидности объем ликвидных активов значительно превышает объем текущих обязательств.
Поскольку текущие обязательства имеют разный срок погашения, а оборотные активы - разная степень ликвидности, для оценки ликвидности используют различные по содержанию и назначению коэффициенты.
Так, коэффициент текущей ликвидности (Current Ratio ) характеризует способность предприятия своевременно погашать свои текущие обязательства за счет всех оборотных активов: денежных средств, дебиторской задолженности, товарно-материальных запасов:
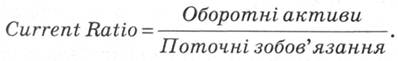
Критическое значение этого коэффициента равно 1. Значение меньше 1 свидетельствует о неудовлетворительном уровне ликвидности и неспособность предприятия своевременно погашать свои обязательства перед кредиторами.
Коэффициент мгновенной ликвидности (Quick Ratio) часто считают более информативным с точки зрения оценки ликвидности, чем предыдущий, поскольку он не учитывает запасы - наименее ликвидные из оборотных активов. В случае необходимости запасы реализуются, как правило, по достаточно низкой цене. их ликвидационная стоимость часто составляет лишь половину балансовой стоимости:
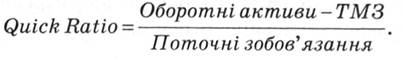
Коэффициент абсолютной ликвидности (Cash Ratio), или коэффициент платежеспособности, определяет, какую долю текущих обязательств можно погасить немедленно за счет денежных средств, находящихся на расчетном счете предприятия:
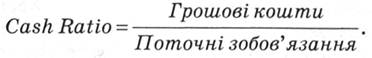
Чистый оборотный, или рабочий , капитал (Net Working Capital) тесно связан с предыдущими показателями ликвидности и отражает более устойчивую часть оборотных активов, которая финансируется за счет долгосрочного долга и собственного капитала:
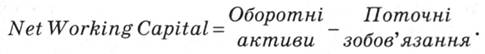
Отрицательное значение этого показателя, как и значение коэффициента текущей ликвидности меньше 1, свидетельствует о неспособности предприятия своевременно рассчитываться по своим текущим обязательствам и недостаточной финансовой устойчивости, поскольку в этом случае определенная часть внеоборотных активов финансируется за счет текущих обязательств.
- [1] Вложенный капитал может также определяться разницей между общим объемом активов и текущих обязательств или суммой внеоборотных активов и оборотного капитала.