
Методы расчета фондовых индексов
Несмотря на большое разнообразие фондовых индексов, в основе их расчета лежат три метода:
- Метод среднего арифметического простого;
- Метод среднего геометрического;
- Метод среднего арифметического взвешенного.
Основные характеристики для применения этих методов следующие:
1) база индекса - список компаний-эмитентов, акции которых используются для расчета индекса;
2) вид взвешивания - взвешивание средних значений производится либо по стоимости пакета акций или по рыночной капитализации компаний-эмитентов, входящих в базу индекса;
3) базовое значение индекса - значение индекса на начало базового периода.
Индексы, рассчитанные по методу среднего арифметического простого, отражают среднюю цену п видов акций на момент времени t и вычисляются по формуле [1]
где n - количество компаний, акции которых используются для расчета индекса;
и - порядковый номер компании-эмитента, входит в базу индекса,  ;
 - Рыночная стоимость акций i-й компании на момент времени t.
Как простая средняя арифметическая цена акций исчислялся первый фондовый индекс - индекс Доу-Джонс, история которого началась с 1884 г.., Когда Чарльз Доу, основатель компании Dow-Jones опубликовал первый индекс, который включал 11 железнодорожных компаний. В дальнейшем при вычислении индекса периодически возникали искажения значение индекса в результате событий, не связанных с конъюнктурой фондового рынка, таких как изменение количества акций
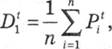 (6.1)
компаний (сплит или консолидация акций, выплата дивидендов акциями), изменение базы индекса т. Поэтому в дальнейшем для расчета индекса, который отражает среднюю арифметическую цену акций, используется формула
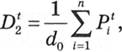 (6.2)
где  - делитель, который обеспечивает равенство индекса до и после указанных событий и вычисляется по формуле
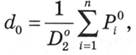 (6.3)
где  - рыночная цена акций i-й компании в указанных событий;
 - Значение индекса в указанных событий (вычисляется по формуле (6.2) при
 равной n ).
Пример 6.1. Пусть база индекса состоит из трех корпораций А, В и С. В корпорации А в момент времени t состоялся сплит в соотношении 1: 2. Данные по стоимости и количества акций корпораций до и после сплита такие:
|
корпорации |
К сплита, момент времени t - 0 |
После сплита, момент времени t |
||
|
Цена акций, гр. Ед. |
Количество, ед. |
Цена акций, гр. Ед. |
Количество, ед. |
|
|
А |
60 |
100 |
со |
200 |
|
В |
40 |
100 |
40 |
100 |
|
С |
80 |
100 |
80 |
100 |
Значение индекса  до сплита вычисляем по формуле (6.1) при t - 0:
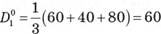 , То есть средняя цена акций этих трех компаний равен 60 гр. Ед. Если рассчитать индекс после сплита по той же формуле, тогда
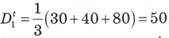 . Средняя цена акций уменьшается на 10 гр. ед., хотя на самом деле никаких изменений на рынке не произошло. Чтобы устранить такое явление, необходимо изменить знаменатель в формуле (6.1) на
 по формуле (6.3),
 . тогда:
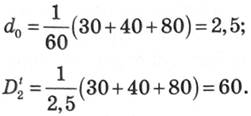
Таким образом, на значение индекса, рассчитанного по формуле (6.2), сплит акций корпорацией А не повлиял. Значение делителя  используется и дальше до следующего события относительно акций этих компаний. Если происходит сплит акций, величина делителя
 в формуле (6.2) уменьшается, при консолидации - увеличивается.
Аналогичная процедура применяется при изменении базы индекса и других ситуаций.
По формуле (6.2) методом среднего арифметического простого рассчитываются индексы группы Dow Jones & Company (США) на Нью-Йоркской фондовой бирже, индексы Американской фондовой бирже AMЕХ, японский индекс Nikkei-225 и др. Для вычисления индекса Доу - Джонса - DJIA (Dow Jones Industrial Average), который рассчитывается начиная с 1928 для 30 крупнейших компаний с высокими кредитными рейтингами различных отраслей экономики США, на момент начала расчета делитель d 0 равен 30, а дальше его значение постоянно уменьшалось.
Преимуществами индексов, рассчитанных по методу среднего арифметического простого является простота расчетов и возможность быстрой реакции на колебания цен на акции, особенно в периоды фондовых кризисов. Недостатками является то, что на изменение значения индекса больше влияют акции по высокой рыночной стоимостью, дешевые мало отражаются в значении индекса. Однако высокая цена акций не означает высокий уровень капитализации компании, а также ее наибольшее влияние на рынке ценных бумаг или то, что ее акции является наиболее доходными.
Индексы, рассчитанные по методу среднего геометрического , отражают среднее геометрическое приростов курсов п видов акций, входящих в базу индекса, на момент времени t и вычисляются по формуле
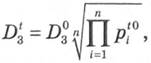 (6.4)
где  - темп изменения цены акции i-й компании в период t по сравнению с базовым периодом, который определяется по формуле
 (6.5)
где  - базовая рыночная цена акций Н компании;
 - Базовое значение индекса.
Пример 6.2. По цене акций трех компаний А, В и С в базовом и текущем периодах известна следующая информация:
|
корпорации |
Цена акций, гр. Ед. |
|
|
Базовый период t = 0 |
Текущий период t |
|
|
А |
40 |
44 |
|
В |
30 |
36 |
|
С |
50 |
46 |
Нужно рассчитать индекс темпов изменения курсов акций методом среднего геометрического при базовом значении индекса 2¾, равное 100.
Рассчитаем индексы (темпы) изменений цен акций по формуле (6.5):
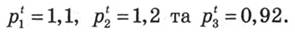
Тогда индекс прироста курсов акций 2¾ по методу среднего геометрического равен
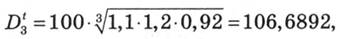
то есть в среднем темп курсов акций компаний А, В и С вырос по сравнению с базовым периодом на 6,6892 пунктов.
Как среднее геометрическое рассчитываются индексы FT30 (Financial Times Ordinary Share Index , Великобритания), Value Line Composite Iverage (США).
Индекс FT30 является первым европейским индексом, который появился в Англии в 1935 и рассчитывается газетой Financial Times. В базу индекса входят 30 крупнейших промышленных и торговых компаний.
Преимуществом индексов, рассчитанных как среднее геометрическое темпов изменений курсов акций, является простота изменения состава акций. Недостаток - большое влияние акций с высокими и низкими темпами изменения цен акций. Например, если темп изменения цены хотя бы одного вида акций падает до нуля, значение индекса также стремится к нулю. Значение индекса , рассчитанного как среднее геометрическое , НЕ пере-
превышающей значение индекса , рассчитанного как среднее арифметическое.
Несмотря на простоту исчисления фондовых индексов по методам среднего арифметического простого или среднего геометрического, эти индексы имеют существенные недостатки:
- Не учитывают реальные масштабы рынка акций конкретного эмитента;
- Одинаковый вес имеют акции как сильнейших, так и слабых компаний.
Для уменьшения влияния этих факторов для расчета индексов применяется метод среднего арифметического взвешенного. Взвешивание индекса по рыночной капитализации компании-эмитента позволяет учесть уровень капитализации группы компаний, их влияние на рынке ценных бумаг или то, что их акции являются наиболее доходными. Средняя цена акций на момент времени t , взвешенная по рыночной капитализации компаний-эмитентов, рассчитывается по формуле
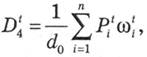 (6.6)
где  - весовой коэффициент, отражающий долю стоимости i-й компании в суммарной стоимости индексной корзины:
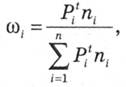 (6.7)
где  - количество акций i-й компании, размещенных среди инвесторов;
 - рыночная капитализация i-й компании на момент времени t ;
 - Суммарная рыночная капитализация компаний, входящих в базу индекса на момент времени t.
Взвешивания индекса  может происходить как по полной рыночной капитализации компаний, так и за ее частью в форме стоимости акций, находящихся в свободном владении (Free Float, Public Float) [2] .
Как среднее арифметическое взвешенное по рыночной капитализации исчисляется большинство основных фондовых индексов мира, таких как американские Standard & Poor's 500 Index , NASDAQ , английские FT SE 100 Index и FT-Actuaries All-Share Index , японский индекс Ториха , французский CAC 40 (до 2003 г. . взвешенный при полном рыночной капитализации, после - взвешенный по количеству акций Free Float), немецкий DAX (до 2002 г.. взвешенный по рыночной капитализации, после - взвешенный по количеству акций Free Float) и др.
Индекс Standard & Poor's 500 рассчитывается с 1957 г.. На Нью Йоркской фондовой бирже по ценам акций 500 крупнейших компаний из различных секторов экономики и отражает динамику доходности от прироста капитала портфеля, состоящего из набора акций этого индекса.
Американский индекс NASDAQ рассчитывается на внебиржевом рынке сена с 1971 г.. На основе более 5000 обычных акций, обращающихся в электронной системе NASDAQ.
FT-Actuaries All-Share Index - актуарный индекс всех акций Financial Times. Рассчитывается газетой Financial Times, Институтом английских актуариев и факультетом актуариев Шотландии. Самый популярный индекс в Великобритании, который охватывает около 750 акций (90% капитализации рынка) и рассчитывается с 1962
Ториха - важный фондовый индекс Японии. Индекс рассчитывается Токийской фондовой биржей с 1 июля 1969 по ценам акций компаний, принадлежащих к первому сегменту Токийской фондовой биржи (компании с большой капитализацией). Список компаний, охваченных индексом, пересматривается два раза в год: в январе компании могут быть добавлены или удалены из списка, в июле - только добавлены. Индекс вычисляется каждые 15 секунд в рабочие дни биржи. При исчислении капитализации учитываются акции, находящиеся в свободном обращении.
Для участников фондового рынка, экономических и финансовых аналитиков абсолютное значение фондовых индексов имеет гораздо меньшее значение, чем динамика изменения их величин. Сравнение индексов в текущий момент может осуществляться от определенного начального момента времени, который называется базовым, или от пред-
щего момента времени. В первом случае индексы называются базовыми , во втором - цепными .
Изменения средних цен акций в текущем моменте времени t по сравнению с базовым периодом в форме среднего арифметического простого рассчитывается по формуле
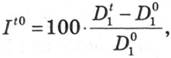 ( 6 . 8 )
где  ,
 - средние ценовые индексы п видов акций в текущем и
базовом периодах.
Динамика темпов изменения стоимости отдельных акций исследуется на основе индекса
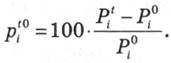 (6.9)
Средний темп изменения цен акции индексной корзины в текущем моменте времени t по сравнению с базовым периодом и рассчитывается по формуле
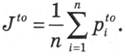 (6.10)
Формула (6.10) используется для расчета американского индекса Value Line Composite Arithmetic Index, база которого составляет 1700 видов акций, на Американской и Нью-Йоркской биржах, а также на внебиржевых рынках.
Преимуществом индекса от темпов изменения цены (6.10) по сравнению с индексом от изменения средней цены (6.2) является то, что разница в стоимости одной акции не влияет на его расчет. Недостаток заключается в том, что наибольшее влияние на значение индекса (6.10) оказывать акции с крупнейшими и самыми маленькими темпами изменения цены.
Динамика фондового рынка может быть исследована с помощью индекса, взвешенного по рыночной капитализации
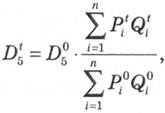 (6.11)
где  и
 - количество акций i-й компании в базовом и периоде t соответственно;
 - Базовое значение индекса;
 и
 - суммарная рыночная капитализация компаний индекса в базовом и периоде t соответственно.
Если в качестве базового периода рассматривается предшествующий текущего периода, тогда индекс  является цепным, если определенный начальный момент времени - базовым.
Пример 6.3. Рассчитать индекс, взвешенный по рыночной капитализации, компаний А, В и С при базовом значении индекса  за следующих данных:
|
компании |
Цена, гр. Ед. |
Эмиссия, тыс. Ед. |
Рыночная капитализация, млн гр. Ед. |
|
2012 |
|||
|
А |
20 |
400 |
8 |
|
В |
25 |
520 |
13 |
|
С |
30 |
300 |
9 |
|
Суммарная капитализация |
30 |
||
|
2013 |
|||
|
А |
10 |
800 |
8 |
|
В |
25 |
640 |
15 |
|
С |
30 |
300 |
9 |
|
Суммарная капитализация |
33 |
||
Рыночная суммарная капитализация компаний в 2012 г.. Равна 30 млн гр. ед., в 2013 - 33 млн гр. Ед. тогда
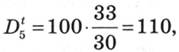
то есть в 2013 капитализация выросла на 10 пунктов по сравнению с 2012
Индексы, взвешенные по рыночной капитализации, могут рассчитываться также по объемам базового периода (индексы Ласпейреса) или по объемам текущего периода (индексы Пааше).
Индекс Ласпейреса рассчитывается по формуле
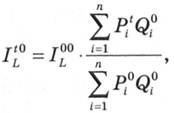 (6.12)
где  - базовое значение индекса;
 - Количество размещенных акций i-й компании на начало базового периода.
Индекс Ласпейреса показывает уровень капитализации компаний в текущем периоде t по сравнению с базовым. Изменение значения индекса происходит исключительно за счет изменения цен на акции.
По формуле Ласпейреса рассчитываются немецкий индекс DAX 30 (Deutscher Aktien Index), в базу которого входит ЗО крупнейших немецких компаний, швейцарские фондовые индексы SPI (Swiss Performance Index) и SMI (Swiss Market Index), в состав которых входят акции, доля которых в свободном обороте не менее 20%, а также индексы Нью-Йоркской фондовой бирже, в листинг которой входят акции компаний, которые могут быть ликвидными на этой бирже. Главным индексом NYCE является индекс NYCE Composite, в базу которого входит 77% общей капитализации фондовых рынков СЕЛА или 64% капитализации мировых фондовых рынков.
Индекс Пааше рассчитывается по формуле
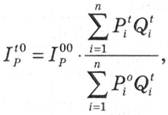 (6.13)
где  - базовое значение индекса;
 - Количество размещенных акций i-й компании в момент времени t.
Индекс Пааше показывает уровень капитализации компаний в текущем периоде t по сравнению с базовым. Изменение значения индекса происходит исключительно за счет структурных изменений на фондовом рынке.
По формуле Пааше рассчитываются французские индексы САС 40, САС 240 (Compagnie des Agents de Change), американские индексы S & P 500, S & P 100 (Standart & Poor's), индексы Англии FTSE 100, FTSE ЗО (Financial Tames Stock Exchange). Базовое значение индексов Ласпейреса и Пааше принимается за 100 пунктов.
Пример 6.4. Рассчитать индексы Ласпейреса и Пааше по данным, приведенным в примере 6.3.
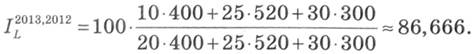
Значение индекса  означает, что если бы акции 2012 были размещены по ценам 2013, тогда капитализация индекса составило всего 86,666 пунктов из 100 в 2012 г.. То есть капитализация индекса в 2013 уменьшилась на 13,333 пунктов.
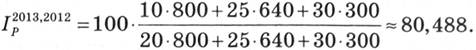
Значение индекса  означает, что если бы акции 2013 были размещены по ценам 2012, тогда капитализация индекса составило всего 80,488 пунктов из 100 в 2012 г.. То есть капитализация индекса в 2013 уменьшилась на 19,512 пунктов.
Сравнивая значения индексов Ласпейреса и Пааше для компаний А, В и С, можно сделать вывод, что в течение 2012, 2013 pp. структурные изменения в базе индекса в большей степени, чем ценовые повлияли на значение индекса.
Индексы, рассчитанные по методам Ласпейреса и Пааше, чувствительны к изменению листинга акций, сплита или консолидации акций, выплаты дивидендов, а также к дополнительной эмиссии акций.
Для того, чтобы индекс, рассчитанный по любому из указанных методов, адекватно отражал ситуацию на фондовом рынке необходимо следующее:
- Во-первых , расчет фондового индекса должно базироваться на информации, которая соответствует фактическим ценам реальных сделок;
- Во-вторых , выбор акций компаний-эмитентов, входящих в базу индекса, должно быть репрезентативным (колебания цен на конкретную акцию должны отражать колебания цен всего рынка);
- В-третьих, компании-эмитенты, входящих в базу индекса должны быть надежными и устойчивыми;
- В-четвертых , компании, входящие в базу индекса, должны определять развитие отрасли или экономики в целом.
- [1] Если следовать понятию "индекс", которое дает статистическая наука, то средняя цена вообще не является индексом. Это именно средняя величина. Однако в теории фондового рынка и на практике этот показатель называют индексом.
- [2] Термины "Free Float", "Public Float" означает количество акций, принадлежащих инвесторам с широкой общественности, а не инсайдерам - служащим компании, директорам или инвесторам, которые владеют контрольным пакетом акций. Акции, принадлежащие инсайдерам, как правило, не торгуются. Акции с меньшим "Free Float" более волатильными, чем акции компаний с большим "Free Float". Крупные пакеты акций у частных акционеров, пакеты акций, которые принадлежат другим корпорациям, и акции, принадлежащие правительству, в частично приватизированных компаниях, конечно исключаются при взвешивании по количеству акций в свободном владении.